Baik, saya optimasi hanya bagian yang Anda kirim ini, tanpa menambah section baru di luar naskah. Fokusnya menaikkan exact keyword “modal usaha UMKM” secara natural, tetapi tetap mempertahankan struktur dan isi utama artikel Anda. Versi awal memang memakai exact keyword relatif sedikit dibanding panjang section. Pasted markdown
Tambahan modal usaha UMKM dapat digunakan untuk membeli stok, meningkatkan kapasitas produksi, menambah peralatan, membuka cabang, memperkuat distribusi, atau memenuhi kebutuhan modal kerja. Namun, memperoleh pembiayaan tidak otomatis membuat bisnis menjadi lebih sehat atau berkembang lebih cepat. Pemilik usaha tetap perlu mengetahui alasan membutuhkan dana, jumlah yang realistis, rencana penggunaannya, serta kemampuan perusahaan dalam memenuhi kewajiban setelah pembiayaan diterima.
Karena itu, keputusan mencari tambahan modal usaha UMKM sebaiknya dimulai dengan melihat kondisi bisnis secara menyeluruh. Perusahaan perlu memahami hubungan antara penjualan, keuntungan, cash flow, persediaan, biaya operasional, dan rencana pertumbuhan sebelum menentukan nominal pembiayaan. Pendekatan tersebut membantu UMKM menghindari keputusan menambah utang hanya karena kas sedang menipis tanpa mengetahui penyebab utamanya.
Pertanyaan pentingnya bukan sekadar “Berapa modal yang bisa diperoleh?”, tetapi “Berapa modal usaha UMKM yang benar-benar dibutuhkan, untuk apa digunakan, dan bagaimana bisnis akan menghasilkan arus kas untuk menanggung kewajiban tersebut?”. Dengan pertanyaan tersebut, pembiayaan ditempatkan sebagai bagian dari strategi bisnis, bukan sebagai solusi otomatis terhadap seluruh permasalahan perusahaan. Prinsip ini juga sejalan dengan pembahasan EFBA mengenai tambahan modal bisnis yang menempatkan analisis kondisi perusahaan dan akar masalah sebelum menentukan kebutuhan dana.
Apa yang Harus Disiapkan Sebelum Mengajukan Modal Usaha UMKM?
Secara langsung, UMKM perlu menyiapkan tujuh hal sebelum mengajukan modal usaha UMKM, yaitu tujuan penggunaan modal, jumlah dana yang terukur, kondisi cash flow, kemampuan membayar kewajiban, pencatatan keuangan, dokumen bisnis, dan rencana penggunaan dana setelah pembiayaan diterima. Ketujuh aspek tersebut saling berkaitan karena kebutuhan modal tidak dapat dihitung hanya berdasarkan omzet atau keinginan untuk memperbesar bisnis. Perusahaan perlu melihat apakah dana tambahan benar-benar dapat meningkatkan kapasitas ekonomi perusahaan dan menghasilkan manfaat yang lebih besar daripada biaya pembiayaannya.
Alur sederhananya dapat digambarkan sebagai:
Business Condition → Capital Purpose → Financial Analysis → Capital Requirement → Repayment Capacity → Funding Decision → Monitoring
Dengan alur tersebut, keputusan pembiayaan dimulai dari kondisi bisnis, bukan dari tawaran plafon kredit yang tersedia. Jika masalah utama perusahaan sebenarnya berasal dari margin yang terlalu rendah, biaya yang tidak terkendali, stok menumpuk, atau strategi penjualan yang belum efektif, tambahan modal usaha UMKM saja belum tentu menyelesaikan masalah tersebut.
7 Hal yang Perlu Disiapkan Sebelum Mengajukan Pembiayaan
1. Tentukan Tujuan Modal Usaha UMKM Secara Spesifik
Langkah pertama adalah menentukan secara jelas untuk apa modal usaha UMKM akan digunakan. Hindari tujuan yang terlalu umum seperti “untuk mengembangkan bisnis”, karena pernyataan tersebut belum memberikan dasar perhitungan modal yang memadai. Pemilik usaha perlu memecah kebutuhan tersebut menjadi aktivitas yang lebih konkret, misalnya membeli mesin produksi, menambah inventory, membuka outlet, meningkatkan kapasitas distribusi, menambah tenaga kerja, atau menyediakan modal kerja selama beberapa bulan.
Tujuan penggunaan dana juga memengaruhi jenis kebutuhan modal yang muncul. Pembelian mesin atau renovasi tempat biasanya bersifat investasi jangka lebih panjang, sedangkan pembelian bahan baku, pembayaran supplier, gaji, atau biaya distribusi termasuk kebutuhan modal kerja. Karena itu, UMKM perlu mengetahui kapan dana dibutuhkan, berapa lama dana digunakan, dan dampak apa yang diharapkan setelah modal tersebut dikeluarkan.
Gunakan pertanyaan sederhana:
Dana untuk Apa? → Berapa Nilainya? → Kapan Digunakan? → Apa Hasil yang Diharapkan?
Semakin jelas jawabannya, semakin mudah pemilik bisnis menentukan kebutuhan modal usaha UMKM secara rasional. EFBA juga menjelaskan bahwa kebutuhan modal sebaiknya dihubungkan dengan kondisi keuangan, model bisnis, struktur biaya, kapasitas operasional, dan target pertumbuhan perusahaan. Pasted markdown
2. Hitung Kebutuhan Modal Usaha UMKM Berdasarkan Angka
Setelah mengetahui tujuan penggunaan dana, langkah berikutnya adalah menghitung nominal modal usaha UMKM berdasarkan kebutuhan nyata. Jangan menentukan jumlah pembiayaan hanya karena perusahaan memperoleh kesempatan mengambil plafon tertentu dari bank atau lembaga pembiayaan. Modal yang terlalu kecil dapat membuat program bisnis tidak selesai, sedangkan modal yang terlalu besar dapat menambah kewajiban yang sebenarnya tidak diperlukan.
Sebagai contoh, perusahaan membutuhkan tambahan persediaan senilai Rp100 juta untuk menghadapi peningkatan permintaan. Pemilik tidak cukup hanya menghitung nilai pembelian stok tersebut, tetapi juga perlu mempertimbangkan biaya penyimpanan, distribusi, marketing, tenaga kerja, serta berapa lama persediaan akan berputar menjadi penjualan. Perhitungan tersebut membantu perusahaan mengetahui kebutuhan dana yang benar-benar berkaitan dengan aktivitas bisnis.
Pendekatan sederhana dapat menggunakan:
Investment Requirement + Working Capital + Supporting Cost + Buffer = Capital Requirement
Artikel EFBA mengenai konsultasi bisnis juga menjelaskan bahwa kebutuhan modal dipengaruhi oleh model bisnis, skala usaha, lokasi, produk, stok, SDM, marketing, teknologi, legalitas, serta modal kerja. Dalam materi tersebut, EFBA menggunakan alur Initial Investment → Operating Cost → Working Capital → Revenue Assumption → Cash Flow untuk melihat kebutuhan finansial bisnis secara lebih terstruktur. Pasted markdown
3. Periksa Cash Flow dan Kondisi Keuangan Bisnis
Omzet besar tidak selalu berarti bisnis memiliki kondisi kas yang sehat. Perusahaan dapat mencatat penjualan tinggi tetapi tetap mengalami kesulitan membayar supplier, gaji, sewa, atau kewajiban lain karena sebagian pendapatan masih berada dalam bentuk piutang. Karena itu, sebelum mencari modal usaha UMKM, pemilik perlu mengetahui kapan uang masuk, kapan uang keluar, dan berapa kas yang tersedia untuk menjalankan operasional.
Periksa hubungan antara pendapatan, biaya langsung, biaya operasional, piutang, stok, utang usaha, dan cash flow. Misalnya, perusahaan membukukan penjualan Rp300 juta dalam satu bulan tetapi Rp180 juta masih belum diterima dari pelanggan, sementara supplier harus dibayar dalam waktu lebih pendek. Dalam kondisi tersebut, masalah utama perusahaan dapat berada pada pengelolaan modal kerja dan siklus kas, bukan semata-mata pada rendahnya penjualan.
Alur analisisnya dapat menggunakan:
Revenue → Gross Profit → Operating Cost → Profit → Cash Flow → Financial Obligation
EFBA Consulting juga menempatkan Financial Plan sebagai bagian dari layanan konsultasinya. Layanan tersebut diarahkan untuk membantu perusahaan menyusun perencanaan keuangan dan meningkatkan kemampuan dalam mengelola sumber daya finansial, termasuk melihat hubungan antara pendapatan, biaya, cash flow, serta kebutuhan modal usaha UMKM sebelum menjalankan strategi bisnis. Pasted markdown
4. Hitung Kemampuan Membayar Kewajiban Pembiayaan
Jika modal usaha UMKM berasal dari kredit atau pembiayaan yang memiliki kewajiban pembayaran, bisnis perlu menghitung kemampuan untuk memenuhi cicilan, margin, bunga, atau biaya lainnya sesuai produk pembiayaan yang digunakan. Pemilik usaha sebaiknya tidak mendasarkan perhitungan pada skenario penjualan terbaik saja karena kondisi bisnis dapat berubah. Penjualan dapat lebih rendah dari target, biaya bahan baku dapat meningkat, atau ekspansi dapat membutuhkan waktu lebih lama daripada perkiraan.
Karena itu, lakukan simulasi minimal menggunakan tiga kondisi:
Best Case → Base Case → Worst Case
Pada kondisi dasar, hitung apakah bisnis masih mampu memenuhi kewajibannya setelah seluruh biaya operasional dibayar. Setelah itu, buat skenario ketika penjualan turun atau biaya meningkat untuk mengetahui batas kemampuan perusahaan. Pendekatan ini membantu pemilik bisnis melihat seberapa besar ruang aman yang dimiliki sebelum menentukan jumlah modal usaha UMKM.
Pembiayaan sebaiknya tidak membuat perusahaan hanya mampu bertahan ketika seluruh target berjalan sempurna. Bisnis yang lebih siap memiliki margin pengaman ketika terjadi perubahan pasar, keterlambatan pembayaran pelanggan, atau peningkatan biaya. Karena itu, analisis kemampuan pembayaran perlu dilakukan sebelum perusahaan menentukan jumlah pembiayaan.
5. Rapikan dan Pisahkan Keuangan Usaha
Pencatatan keuangan yang bercampur dengan pengeluaran pribadi akan membuat pemilik lebih sulit mengetahui kondisi bisnis sebenarnya. Perusahaan dapat terlihat memiliki banyak uang di rekening, tetapi sebagian dana tersebut mungkin bukan keuntungan usaha atau justru sudah memiliki kewajiban tertentu. Karena itu, UMKM sebaiknya memisahkan transaksi pribadi dan bisnis serta mulai menyusun pencatatan pemasukan dan pengeluaran secara konsisten.
Pemisahan keuangan tidak harus dimulai menggunakan sistem yang kompleks. Pemilik dapat menggunakan rekening bisnis yang berbeda, mencatat penjualan, biaya, utang, piutang, stok, serta transaksi utama secara rutin. Setelah data tersedia, perusahaan dapat melihat apakah penjualan menghasilkan keuntungan dan apakah keuntungan tersebut benar-benar berubah menjadi kas.
Alurnya dapat dilihat melalui:
Sales → Cost → Profit → Cash Flow → Capital Requirement
Website resmi EFBA mencantumkan Financial Plan sebagai salah satu dari sembilan model jasa konsultasi bisnis yang tersedia. Selain itu, layanan EFBA juga mencakup Business Plan Consulting, Business Management & Administration, Market Research, Operation & Human Resources, serta Coaching Business sehingga analisis kebutuhan modal usaha UMKM dapat dikaitkan dengan bagian bisnis lainnya. Pasted markdown
6. Siapkan Data dan Dokumen Bisnis
Sebelum mengajukan modal usaha UMKM, perusahaan perlu merapikan data dan dokumen bisnis yang relevan. Persyaratan dapat berbeda antara bank, lembaga keuangan nonbank, program pemerintah, maupun produk pembiayaan tertentu, sehingga pemilik usaha sebaiknya memeriksa ketentuan penyedia dana secara langsung. Namun, pencatatan transaksi, legalitas, informasi keuangan, rekening usaha, data kewajiban, serta dokumen pendukung bisnis akan membantu perusahaan memberikan gambaran kondisi usahanya secara lebih jelas.
Pemilik juga perlu menjaga catatan kewajiban finansialnya. Pada Juli 2026, OJK meluncurkan optimalisasi Sistem Layanan Informasi Keuangan atau SLIK untuk meningkatkan kualitas informasi debitur dan mendukung akses pembiayaan yang sehat, termasuk untuk UMKM. Kebijakan tersebut menunjukkan bahwa kualitas informasi debitur tetap menjadi bagian penting dalam ekosistem pembiayaan.
Karena itu, jangan menunggu sampai perusahaan membutuhkan modal usaha UMKM baru kemudian merapikan seluruh informasi bisnis. Pembukuan, kewajiban, serta dokumen sebaiknya dikelola sejak kegiatan usaha berjalan agar owner memiliki data yang dapat digunakan untuk membuat keputusan. Data tersebut tidak hanya bermanfaat ketika mengajukan pembiayaan, tetapi juga ketika menyusun business plan, mengevaluasi kinerja, dan merencanakan ekspansi. Pasted markdown
7. Buat Rencana Penggunaan Modal Usaha UMKM dan Ukur Hasilnya
Setelah mendapatkan modal usaha UMKM, perusahaan perlu mengendalikan bagaimana dana digunakan. Modal tambahan sebaiknya tidak masuk ke kas bisnis kemudian tercampur dengan seluruh pengeluaran tanpa alokasi yang jelas. Pemilik perlu menentukan kategori penggunaan dana, PIC, jadwal penggunaan, serta indikator yang digunakan untuk mengukur hasilnya.
Misalnya, jika dana digunakan untuk meningkatkan kapasitas produksi, perusahaan dapat mengukur perubahan kapasitas, biaya per unit, volume penjualan, margin, dan cash flow setelah investasi dilakukan. Jika dana digunakan untuk membeli stok, perusahaan dapat mengevaluasi perputaran persediaan, jumlah penjualan, margin produk, dan berapa lama modal kembali menjadi kas. Dengan demikian, perusahaan dapat melihat apakah pembiayaan benar-benar menghasilkan nilai bagi bisnis.
Pendekatan sederhananya dapat berupa:
Capital → Allocation → Execution → KPI → Cash Flow → Evaluation
Pengawasan tersebut penting karena tujuan utama modal usaha UMKM bukan sekadar menambah saldo perusahaan. Modal perlu menghasilkan kapasitas, efisiensi, pendapatan, atau manfaat lain yang dapat diukur sesuai tujuan awal pembiayaan. Pasted markdown
Bagaimana Kondisi Pembiayaan UMKM di Indonesia?
Akses modal usaha UMKM tetap menjadi perhatian regulator pada 2026. Pada 10 Maret 2026, OJK menyampaikan bahwa kredit UMKM diproyeksikan tumbuh 7–9 persen secara tahunan sepanjang 2026. OJK juga mencatat penyaluran kredit UMKM melalui perbankan per Januari 2026 sebesar sekitar Rp1.482,9 triliun, atau sekitar 17,33 persen dari total kredit atau pembiayaan.
Dari sisi regulasi, OJK telah menerbitkan POJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada UMKM. Aturan tersebut mendorong bank dan lembaga keuangan nonbank memberikan akses pembiayaan yang mudah, tepat, cepat, murah, dan inklusif, tetapi tetap disertai tata kelola serta manajemen risiko yang memadai. Skema pembiayaan juga dapat disesuaikan dengan karakteristik bisnis dan siklus usaha UMKM.
Perkembangan tersebut membuka lebih banyak peluang bagi UMKM untuk memperoleh pembiayaan. Namun, kemudahan akses tidak menghilangkan kebutuhan perusahaan untuk melakukan analisis internal. Pemilik bisnis tetap perlu memastikan bahwa modal usaha UMKM yang diperoleh digunakan untuk aktivitas produktif dan bahwa kewajibannya sesuai dengan kapasitas keuangan perusahaan. Pasted markdown
Apakah Tambahan Modal Usaha UMKM Selalu Membuat Bisnis Berkembang?
Tambahan modal usaha UMKM tidak selalu membuat perusahaan berkembang karena dana hanya menyediakan sumber daya finansial. Hasil akhirnya tetap bergantung pada kualitas model bisnis, kemampuan menghasilkan margin, pengendalian biaya, strategi pemasaran, operasional, serta keputusan owner dalam menggunakan dana. Jika masalah utama perusahaan belum ditemukan, tambahan modal dapat hanya memperpanjang masalah yang sama.
Sebagai contoh, sebuah bisnis mengalami penurunan laba karena biaya operasional terus meningkat. Jika perusahaan langsung mengambil pembiayaan tanpa memperbaiki struktur biaya, dana baru mungkin hanya menutup kekurangan kas selama beberapa waktu. Setelah modal tersebut habis, perusahaan masih menghadapi masalah awal ditambah kewajiban pembayaran yang baru.
Karena itu, EFBA menggunakan pendekatan analisis yang menghubungkan kondisi perusahaan dengan kebutuhan modal:
Business Assessment → Financial Analysis → Problem → Root Cause → Priority → Capital Requirement → Action Plan
Pendekatan tersebut membantu owner membedakan antara bisnis yang membutuhkan tambahan modal usaha UMKM dan bisnis yang sebenarnya membutuhkan perbaikan strategi atau sistem terlebih dahulu. Pembahasan EFBA mengenai tambahan modal juga menekankan bahwa keputusan dana perlu dikaitkan dengan revenue, struktur biaya, financial plan, marketing, operasional, dan target pertumbuhan. Pasted markdown
Kapan UMKM Layak Mempertimbangkan Tambahan Modal?
UMKM dapat mempertimbangkan modal usaha UMKM ketika memiliki kebutuhan dana yang jelas dan terdapat alasan bisnis yang dapat dihitung. Salah satu contohnya adalah ketika kapasitas produksi sudah mendekati maksimum sementara permintaan masih meningkat secara konsisten. Dalam kondisi tersebut, investasi mesin atau penambahan kapasitas dapat dianalisis berdasarkan nilai investasi, peningkatan produksi, margin, tambahan biaya, dan proyeksi pengembalian dana.
Kondisi lain dapat terjadi ketika bisnis memiliki pesanan yang cukup tetapi membutuhkan modal kerja karena terdapat jeda antara pembayaran supplier dan penerimaan pelanggan. Pada situasi tersebut, perusahaan perlu menghitung durasi siklus kas dan memastikan keuntungan dari transaksi cukup untuk menanggung biaya pembiayaan. Dengan demikian, tambahan modal usaha UMKM digunakan untuk menjembatani aktivitas produktif yang sudah memiliki dasar bisnis.
Alur keputusan dapat menggunakan:
Business Opportunity → Financial Feasibility → Capital Requirement → Funding Decision → Measurement
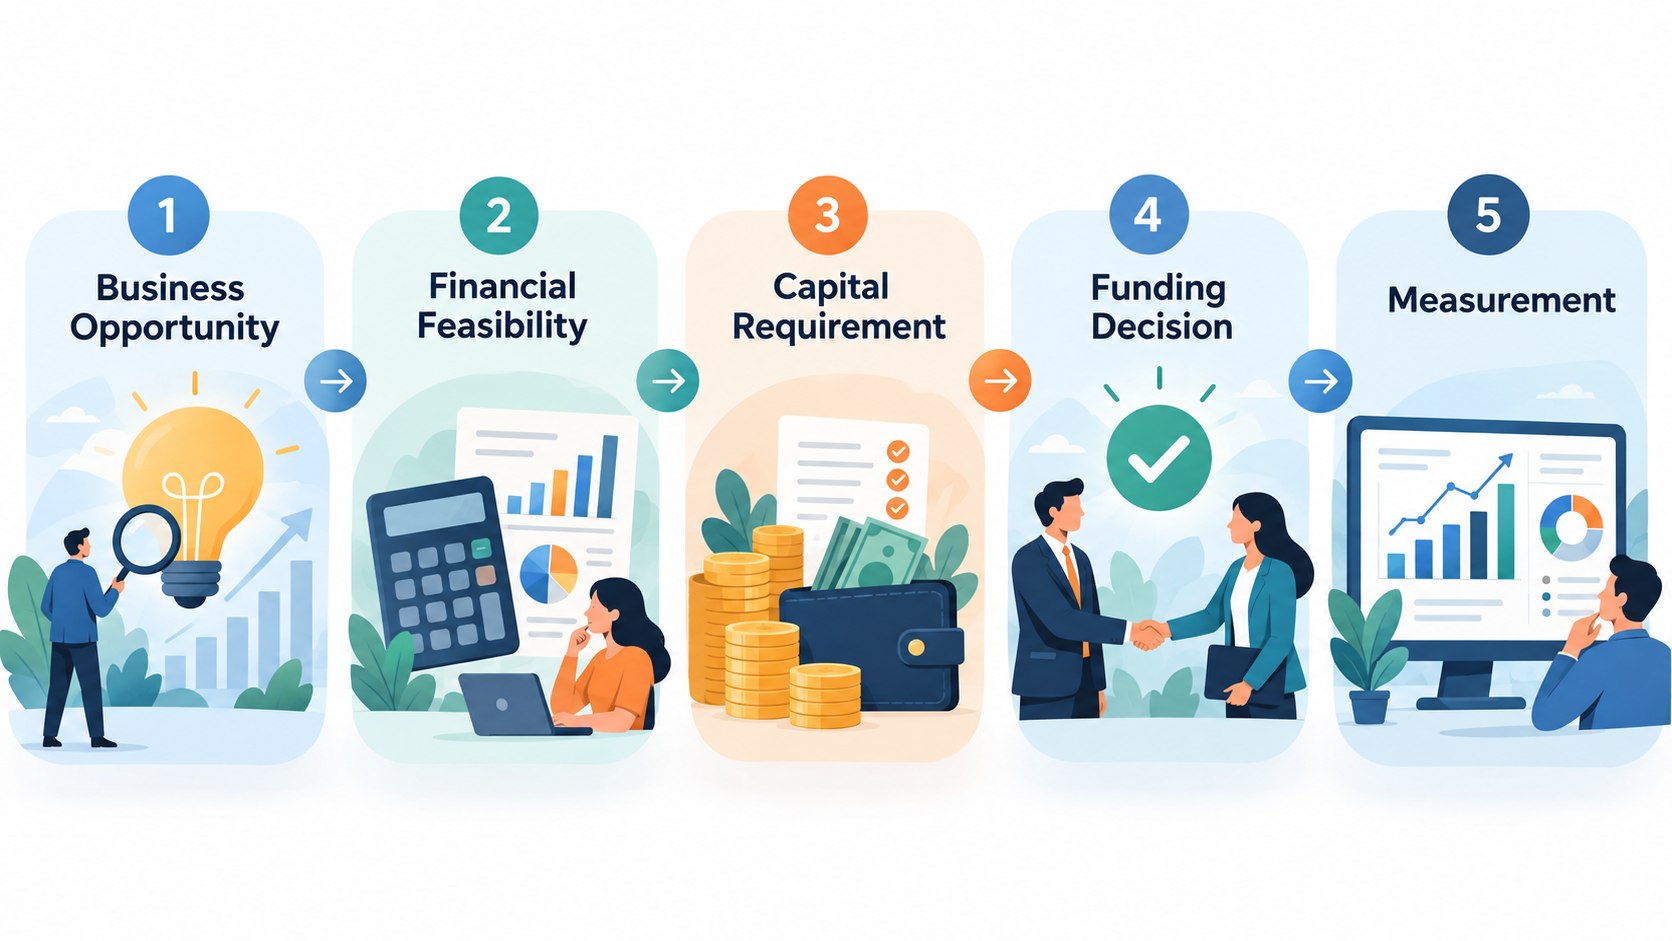
Hindari membalik proses menjadi mencari pembiayaan terlebih dahulu kemudian menentukan penggunaannya. Keputusan yang dimulai dari kebutuhan bisnis akan membuat penggunaan dana lebih terarah dan lebih mudah dievaluasi.
Perlukah Business Plan Sebelum Mengajukan Pembiayaan?
Business plan dapat membantu owner memahami hubungan antara kebutuhan modal dan rencana pengembangan perusahaan. Dokumen ini tidak hanya berguna ketika mencari investor, tetapi juga dapat digunakan untuk menguji asumsi pasar, model bisnis, strategi pemasaran, kebutuhan operasional, risiko, dan proyeksi keuangan. Dengan business plan, angka kebutuhan dana dapat memiliki dasar yang lebih jelas.
Pada bagian finansial, perusahaan dapat menghubungkan:
Revenue Assumption → Cost Structure → Profit Projection → Cash Flow → Funding Requirement
EFBA menyediakan layanan Jasa Pembuatan Business Plan untuk UMKM, startup, perusahaan existing, dan kebutuhan pengembangan bisnis. Halaman tersebut menjelaskan bahwa business plan EFBA mencakup analisis pasar, model bisnis, pemasaran, operasional, SDM, risiko, serta proyeksi keuangan, termasuk kebutuhan pendanaan untuk ekspansi atau pengembangan. EFBA
Expertise EFBA dalam Perencanaan Modal dan Pengembangan Bisnis
PT EFBA Digital Mulia mencantumkan Jasa Konsultasi Bisnis sebagai salah satu layanan utamanya. Ruang lingkup yang dipublikasikan meliputi Business Plan Consulting, Financial Plan, Business Management & Administration, Market Research, Operation & Human Resources, Coaching Business, serta beberapa layanan pengembangan bisnis lainnya. Cakupan tersebut relevan ketika perusahaan perlu melihat kebutuhan modal tidak hanya dari sisi keuangan, tetapi juga hubungannya dengan pasar, operasional, SDM, dan rencana pertumbuhan. EFBA
Website EFBA juga mempublikasikan bahwa pendekatan konsultasi sebelum memulai atau mengembangkan usaha dapat membahas ide, target pasar, model bisnis, harga, kebutuhan modal, financial planning, marketing, operasional, SDM, risiko, dan action plan. Artinya, keputusan mencari tambahan modal dapat ditempatkan dalam konteks pengembangan bisnis yang lebih luas, bukan sekadar menghitung nominal pinjaman. EFBA
Untuk pendampingan lebih spesifik, EFBA Consulting menyediakan layanan pada area Business Coaching, Marketing Plan, dan Financial Plan. Website resminya menyebut EFBA telah mendampingi bisnis sejak 2013 dengan cakupan mulai dari UMKM hingga perusahaan yang lebih besar, sedangkan Financial Plan diarahkan untuk membantu perusahaan mengelola sumber daya finansial dan mendukung pertumbuhan bisnis. EFBA Consulting
Checklist Sebelum Mengajukan Modal Usaha UMKM
Sebelum mengajukan pembiayaan, pemilik usaha dapat memeriksa kembali apakah tujuan dan kondisi bisnis sudah cukup jelas. Checklist ini bukan persyaratan resmi dari lembaga pembiayaan, tetapi dapat digunakan sebagai alat evaluasi internal sebelum perusahaan membuat keputusan finansial.
Pastikan perusahaan sudah mengetahui tujuan penggunaan dana, nominal kebutuhan berdasarkan perhitungan, kondisi cash flow, kemampuan memenuhi kewajiban, status utang dan piutang, pencatatan transaksi, dokumen usaha, serta indikator keberhasilan penggunaan modal. Selain itu, lakukan simulasi terhadap kemungkinan penjualan menurun atau biaya meningkat sehingga perusahaan tidak hanya mengandalkan skenario terbaik.
Jika sebagian besar jawaban masih belum tersedia, perusahaan dapat melakukan analisis lebih dahulu sebelum mengajukan dana. Langkah tersebut membantu owner memahami apakah tambahan modal memang menjadi solusi yang dibutuhkan atau terdapat masalah bisnis lain yang perlu ditangani terlebih dahulu.
FAQ tentang Modal Usaha UMKM
Apa itu modal usaha UMKM?
Modal usaha UMKM adalah sumber daya finansial yang digunakan usaha mikro, kecil, dan menengah untuk memulai, menjalankan, atau mengembangkan kegiatan bisnis. Dana tersebut dapat digunakan untuk investasi awal, pembelian stok, peralatan, operasional, tenaga kerja, pemasaran, atau kebutuhan modal kerja. Besarnya modal yang dibutuhkan berbeda karena setiap usaha memiliki model bisnis, struktur biaya, skala, dan siklus kas yang berbeda.
Apa saja yang perlu disiapkan sebelum mengajukan pembiayaan usaha?
Pemilik usaha perlu menyiapkan tujuan penggunaan dana, perhitungan kebutuhan modal, kondisi keuangan dan cash flow, kemampuan pembayaran, pencatatan transaksi, serta dokumen bisnis yang relevan. Selain itu, perusahaan sebaiknya membuat rencana penggunaan dana dan indikator keberhasilannya. Persyaratan administratif tetap perlu diperiksa langsung kepada bank atau lembaga pembiayaan karena setiap produk dapat memiliki ketentuan berbeda.
Apakah omzet besar membuat UMKM lebih siap mengambil pembiayaan?
Belum tentu karena omzet hanya menunjukkan nilai penjualan dan tidak otomatis menggambarkan kemampuan perusahaan menghasilkan kas. Pemilik perlu melihat margin, biaya operasional, piutang, persediaan, utang, cash flow, dan kewajiban yang sudah dimiliki. Bisnis dengan omzet besar tetap dapat menghadapi masalah keuangan apabila penerimaan kas terlalu lambat atau pengeluarannya terlalu tinggi.
Apakah modal usaha sebaiknya digunakan untuk ekspansi?
Modal dapat digunakan untuk ekspansi apabila peluang bisnis sudah dianalisis dan perusahaan memiliki kapasitas untuk menjalankannya. Owner perlu menghitung permintaan pasar, tambahan biaya, modal kerja, kebutuhan SDM, kapasitas operasional, serta proyeksi cash flow setelah ekspansi. Ekspansi yang dilakukan terlalu cepat tanpa kesiapan sistem justru dapat meningkatkan tekanan terhadap keuangan perusahaan.
Apakah business plan diperlukan sebelum mencari tambahan modal?
Business plan sangat membantu ketika perusahaan ingin memahami berapa kebutuhan modal dan bagaimana dana akan mendukung strategi bisnis. Dokumen tersebut dapat menghubungkan analisis pasar, model bisnis, pemasaran, operasional, risiko, dan proyeksi keuangan dalam satu rencana yang terstruktur. Namun, kebutuhan dan format business plan dapat disesuaikan dengan tujuan perusahaan maupun persyaratan pihak yang akan memberikan pembiayaan.
Konsultasikan Perencanaan Modal dan Pengembangan Bisnis Bersama EFBA
Tambahan modal dapat mempercepat pertumbuhan ketika perusahaan mengetahui dengan jelas mengapa dana dibutuhkan, berapa jumlah yang diperlukan, bagaimana penggunaannya, dan bagaimana hasilnya akan diukur. Sebaliknya, pembiayaan yang diambil tanpa analisis dapat menambah tekanan cash flow dan membuat perusahaan memiliki kewajiban baru tanpa perbaikan bisnis yang sebanding. Karena itu, keputusan mengenai modal sebaiknya ditempatkan dalam perencanaan bisnis dan keuangan yang lebih menyeluruh.
PT EFBA Digital Mulia menyediakan Jasa Konsultasi Bisnis dan Jasa Pembuatan Business Plan untuk membantu owner menganalisis kondisi usaha, menyusun perencanaan, serta menghubungkan kebutuhan finansial dengan strategi perusahaan. Untuk kebutuhan pendampingan dalam area business strategy, finance, marketing, operations, dan business development, Anda juga dapat mempelajari layanan EFBA Consulting. EFBA

Jangan mulai dari pertanyaan “berapa dana yang bisa dipinjam?”. Mulailah dari “apa yang perlu diperbaiki atau dikembangkan dalam bisnis, berapa kebutuhan dananya, serta bagaimana modal tersebut menghasilkan nilai.”