Cara Menghitung BEP agar Tahu Kapan Bisnis Balik Modal
Memahami cara menghitung BEP membantu pemilik usaha mengetahui berapa banyak produk yang harus terjual agar pendapatan mampu menutup seluruh biaya operasional. Tanpa perhitungan tersebut, bisnis bisa menghasilkan omzet tinggi tetapi masih mengalami kerugian karena biaya produksi, sewa, gaji, dan pengeluaran lainnya belum tertutup.
Break Even Point (BEP) menjadi salah satu indikator penting dalam perencanaan keuangan dan evaluasi kelayakan usaha. Dengan memahami cara menghitung BEP secara tepat, pemilik bisnis dapat menentukan target penjualan minimum, mengevaluasi harga produk, serta memperkirakan kapan kegiatan operasional mulai menghasilkan keuntungan. Namun, BEP operasional berbeda dari waktu pengembalian seluruh investasi awal.
Apa Itu BEP dalam Bisnis dan Mengapa Penting?
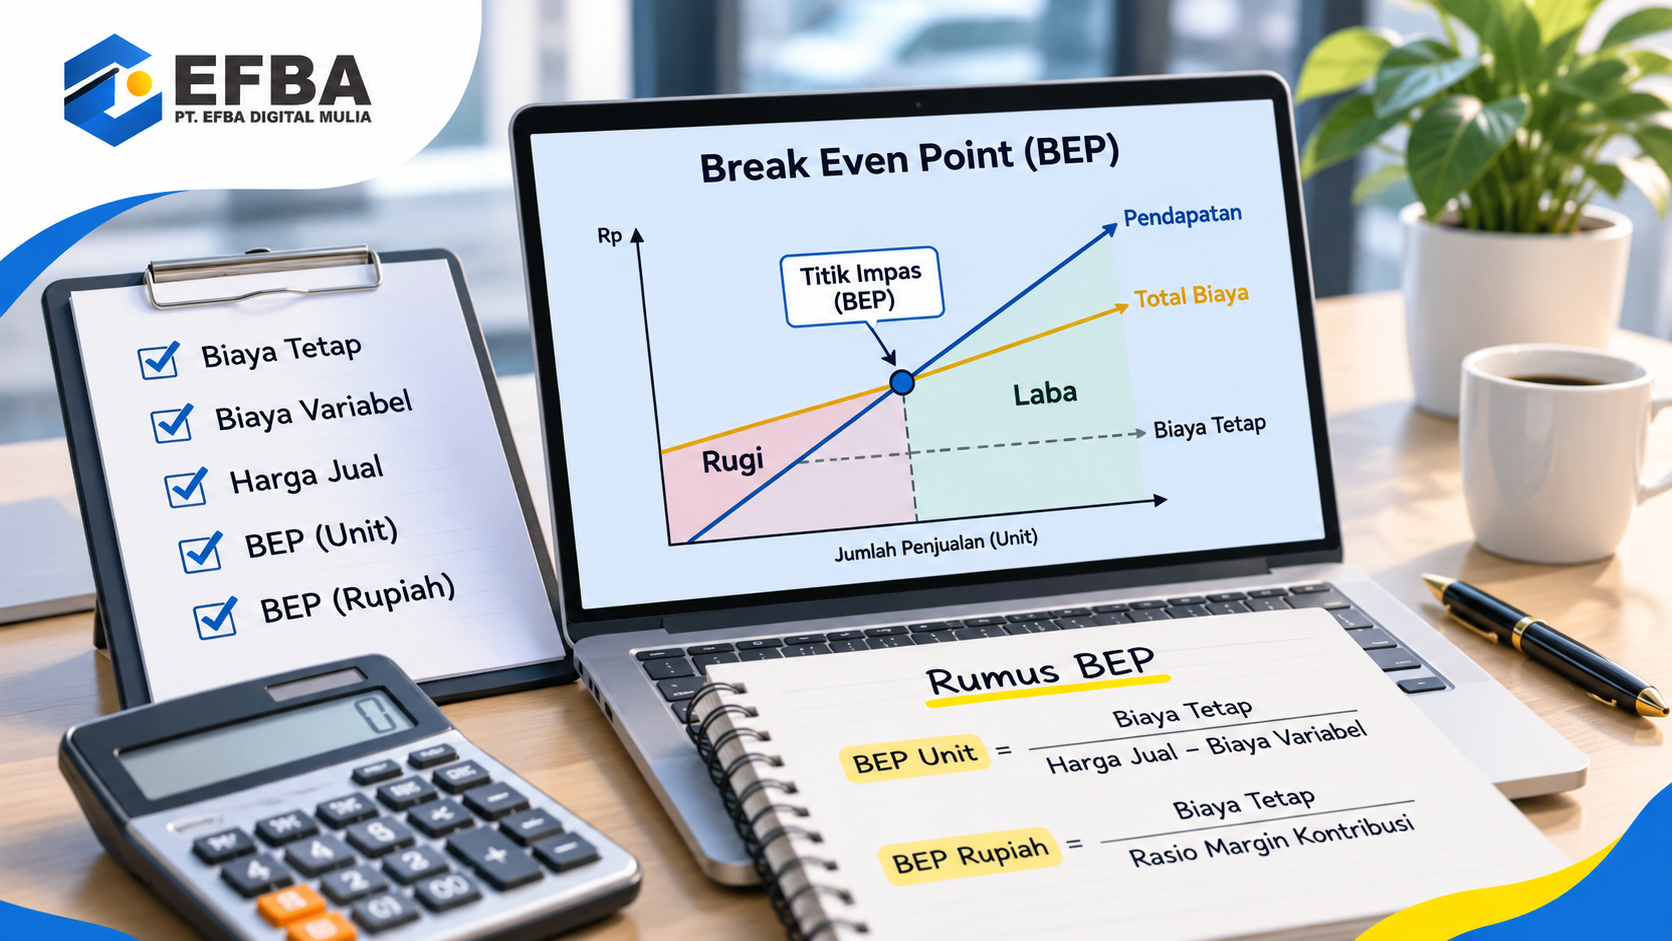
BEP atau Break Even Point adalah titik impas ketika total pendapatan sama dengan total biaya sehingga bisnis tidak menghasilkan laba maupun mengalami rugi operasional. Pada kondisi tersebut, hasil penjualan telah menutup biaya yang masuk dalam perhitungan, tetapi perusahaan belum memperoleh keuntungan dari aktivitas tersebut.
Sebagai contoh, sebuah coffee shop memiliki biaya tetap Rp6.000.000 per bulan dan memperoleh margin kontribusi Rp10.000 dari setiap gelas kopi. Usaha tersebut perlu menjual 600 gelas per bulan untuk menutup biaya tetapnya. Jika penjualan melampaui angka tersebut dan asumsi biaya tetap berlaku, tambahan penjualan mulai menghasilkan laba operasional.
Secara sederhana, hubungan BEP dapat digambarkan melalui alur berikut:
Pendapatan Penjualan → Menutup Biaya Variabel → Menutup Biaya Tetap → Titik Impas → Laba Operasional
Perhitungan BEP membantu manajemen menetapkan target yang lebih terukur daripada sekadar mengejar omzet. Selain itu, perusahaan dapat menggunakan hasilnya untuk mengevaluasi strategi harga, kapasitas produksi, dan efisiensi operasional.
Bagaimana Cara Menghitung BEP Usaha?
Cara menghitung BEP dimulai dengan mengetahui biaya tetap, biaya variabel per unit, dan harga jual produk. Selanjutnya, pemilik usaha menghitung margin kontribusi untuk menentukan jumlah penjualan minimum yang dapat menutup seluruh biaya. Hasilnya dapat berupa jumlah unit maupun nilai penjualan dalam rupiah.
Berikut lima langkah cara menghitung BEP usaha yang dapat diterapkan oleh pemilik bisnis, termasuk UMKM, coffee shop, toko retail, dan usaha produksi.
1. Hitung Seluruh Biaya Tetap (Fixed Cost)
Langkah pertama dalam cara menghitung BEP adalah mengidentifikasi biaya tetap yang harus perusahaan keluarkan setiap bulan. Biaya tetap merupakan pengeluaran yang relatif tidak berubah meskipun jumlah penjualan meningkat atau menurun dalam rentang aktivitas tertentu. Contohnya meliputi sewa tempat, gaji karyawan tetap, langganan perangkat lunak, dan biaya administrasi rutin.
Misalnya, sebuah usaha memiliki biaya sewa Rp3.000.000, gaji tetap Rp2.000.000, serta biaya tetap lainnya Rp1.000.000 per bulan. Dengan demikian, total biaya tetap mencapai Rp6.000.000. Pemilik usaha perlu menggunakan periode yang konsisten agar hasil perhitungan tidak keliru.
2. Tentukan Biaya Variabel per Produk
Setelah mengetahui biaya tetap, langkah berikutnya dalam cara menghitung BEP adalah menentukan biaya variabel setiap produk. Biaya variabel merupakan pengeluaran yang berubah mengikuti jumlah produk atau layanan yang terjual. Komponen tersebut dapat mencakup bahan baku, kemasan, biaya transaksi, komisi penjualan, serta biaya lain yang berubah sesuai volume.
Sebagai contoh, biaya bahan baku satu gelas kopi mencapai Rp7.000, kemasan Rp2.000, dan biaya variabel lainnya Rp1.000. Total biaya variabel per gelas menjadi Rp10.000. Perusahaan perlu mencatat biaya aktual agar perhitungan mencerminkan kondisi usaha.
3. Tentukan Harga Jual Produk
Harga jual merupakan komponen penting dalam cara menghitung BEP karena memengaruhi jumlah produk yang harus terjual untuk mencapai titik impas. Semakin besar selisih positif antara harga jual dan biaya variabel, semakin besar kontribusi setiap produk untuk menutup biaya tetap.
Misalnya, coffee shop menjual satu gelas kopi seharga Rp20.000 dengan biaya variabel Rp10.000. Setiap gelas menghasilkan margin kontribusi Rp10.000 sebelum memperhitungkan biaya tetap. Untuk memahami penetapan harga, baca panduan EFBA tentang cara menentukan harga jual produk.
4. Cara Menghitung BEP dalam Unit
Cara menghitung BEP dalam unit bertujuan menentukan jumlah produk minimum yang harus terjual agar bisnis mencapai titik impas. Rumus ini menggunakan total biaya tetap dan margin kontribusi per unit sehingga cocok untuk bisnis yang menjual produk dengan harga serta struktur biaya relatif konsisten.
Rumus BEP Unit:
BEP Unit = Biaya Tetap ÷ (Harga Jual per Unit − Biaya Variabel per Unit)
Berdasarkan contoh sebelumnya:
BEP Unit = Rp6.000.000 ÷ (Rp20.000 − Rp10.000)
BEP Unit = 600 gelas per bulan
Artinya, bisnis perlu menjual 600 gelas kopi setiap bulan agar pendapatan dapat menutup biaya tetap dan biaya variabel dalam simulasi tersebut. Jika hasil perhitungan menghasilkan pecahan unit, perusahaan perlu membulatkannya ke atas untuk menetapkan jumlah produk minimum yang dapat dijual.
5. Cara Menghitung BEP dalam Rupiah
Selain jumlah produk, cara menghitung BEP dalam rupiah membantu pemilik bisnis menentukan nilai penjualan minimum yang perlu dicapai. Perhitungan ini memudahkan manajemen menyusun target omzet berdasarkan struktur biaya dan margin kontribusi.
Rumus BEP Rupiah:
BEP Rupiah = Total Biaya Tetap ÷ Rasio Margin Kontribusi
Rasio Margin Kontribusi = (Harga Jual − Biaya Variabel per Unit) ÷ Harga Jual
Berdasarkan simulasi coffee shop:
Rasio Margin Kontribusi = Rp10.000 ÷ Rp20.000 = 50%
BEP Rupiah = Rp6.000.000 ÷ 50%
BEP Rupiah = Rp12.000.000 per bulan
Dengan demikian, coffee shop membutuhkan omzet Rp12.000.000 per bulan untuk mencapai titik impas operasional. Melalui cara menghitung BEP ini, pemilik usaha dapat menentukan target penjualan dalam bentuk unit maupun nilai omzet. Rumus tersebut sejalan dengan prinsip analisis titik impas yang dijelaskan oleh U.S. Small Business Administration (SBA).
Contoh Cara Menghitung BEP Usaha Coffee Shop
Untuk memahami penerapannya, berikut contoh cara menghitung BEP pada coffee shop yang menjual satu jenis produk. Perhitungan menggunakan biaya dan harga yang tetap selama satu bulan, tanpa memasukkan bunga, pajak, atau perubahan komposisi penjualan.
| Komponen | Nilai |
|---|---|
| Harga jual per gelas | Rp20.000 |
| Biaya variabel per gelas | Rp10.000 |
| Margin kontribusi per gelas | Rp10.000 |
| Biaya tetap per bulan | Rp6.000.000 |
| BEP Unit | 600 gelas |
| BEP Rupiah | Rp12.000.000 |
Jika coffee shop menjual 800 gelas dalam sebulan, omzet mencapai Rp16.000.000 dan total biaya variabel menjadi Rp8.000.000. Setelah mengurangi biaya tetap Rp6.000.000, usaha menghasilkan laba operasional Rp2.000.000. Sebaliknya, penjualan di bawah 600 gelas menyebabkan rugi operasional selama asumsi biaya tidak berubah.
Dengan memahami cara menghitung BEP berdasarkan contoh tersebut, pemilik usaha dapat mengevaluasi apakah target penjualan realistis dan mampu menutup biaya. Analisis ini juga membantu perusahaan merencanakan strategi pemasaran, mengendalikan pengeluaran, serta menentukan jumlah penjualan minimum sebelum meningkatkan kapasitas usaha.
Simulasi Pendapatan dan Total Biaya
Pada grafik BEP, titik perpotongan antara garis pendapatan dan total biaya menunjukkan kondisi impas. Dalam contoh coffee shop, kedua garis bertemu ketika penjualan mencapai 600 gelas atau omzet Rp12.000.000. Setelah melewati titik tersebut, pendapatan lebih besar daripada total biaya dan bisnis mulai menghasilkan laba operasional.
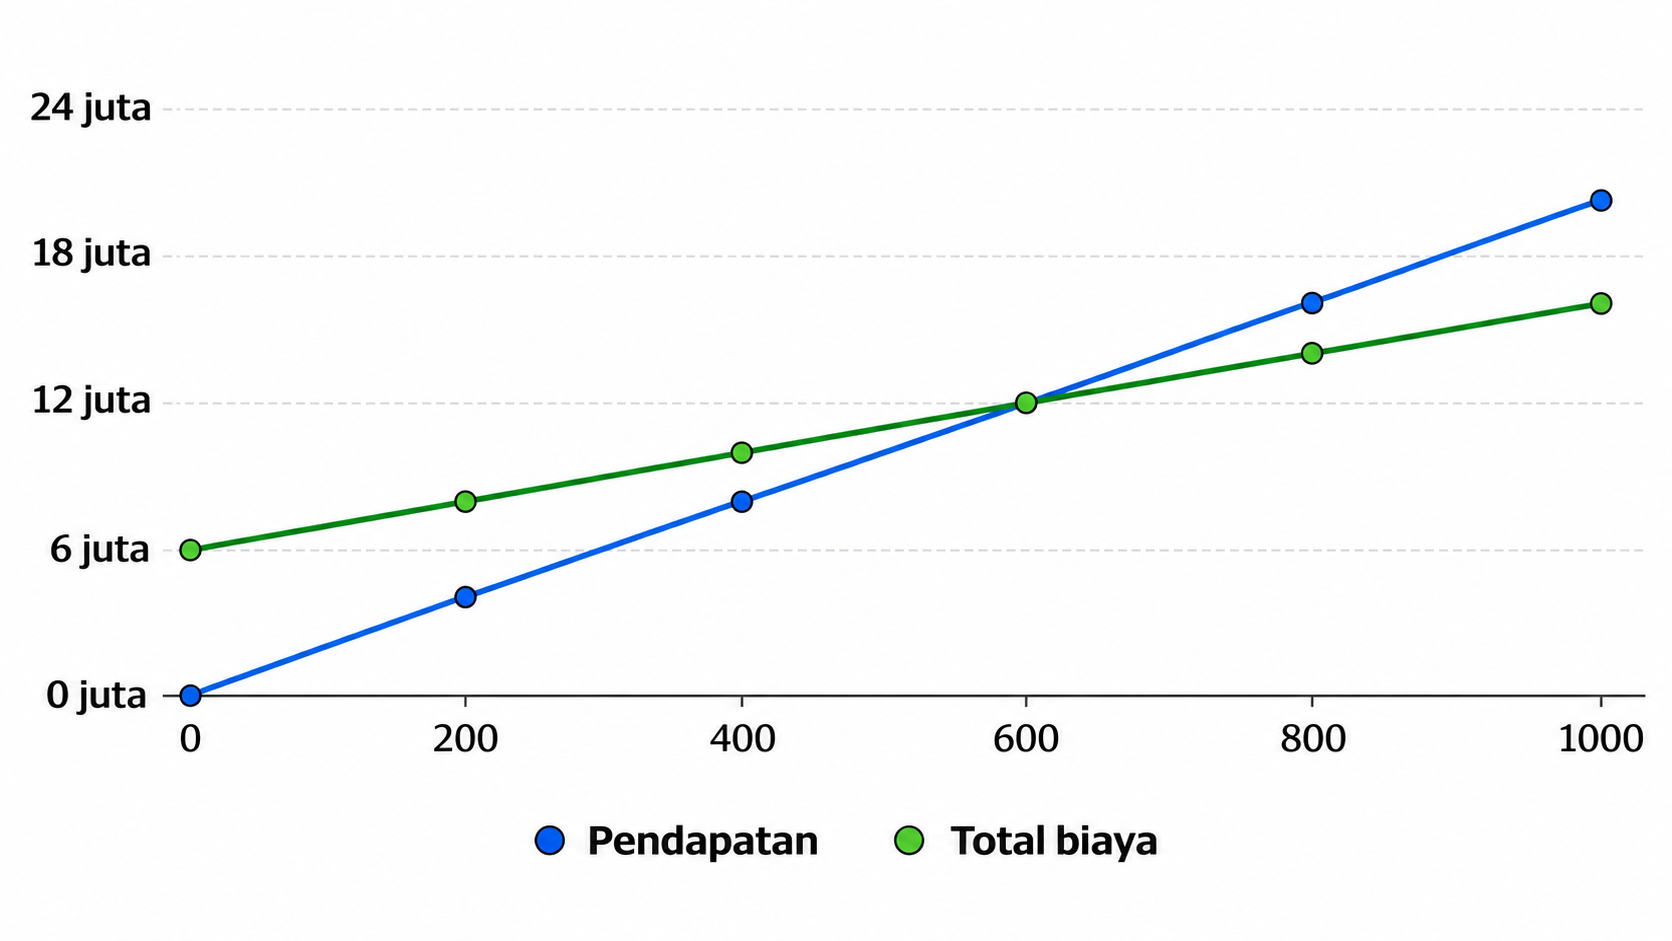
Nilai grafik dalam juta rupiah. Titik perpotongan antara pendapatan dan total biaya menunjukkan BEP pada penjualan 600 gelas kopi atau omzet Rp12.000.000.
Catatan: Grafik merupakan ilustrasi edukatif, bukan data penjualan atau laporan keuangan klien EFBA.
Faktor Apa Saja yang Memengaruhi Cara Menghitung BEP?
Hasil perhitungan BEP dapat berubah ketika perusahaan menghadapi kenaikan biaya, perubahan harga jual, atau pergeseran komposisi produk. Oleh karena itu, pemilik usaha perlu memahami faktor yang memengaruhi cara menghitung BEP agar target penjualan tetap realistis dan sesuai dengan kondisi operasional.
1. Biaya Tetap Operasional
Biaya tetap menjadi komponen utama dalam cara menghitung BEP karena menentukan jumlah pengeluaran yang harus perusahaan tutup melalui penjualan. Kenaikan biaya sewa, gaji tetap, atau pengeluaran rutin dapat meningkatkan jumlah produk yang perlu terjual untuk mencapai titik impas.
Sebagai contoh, jika biaya tetap coffee shop naik dari Rp6.000.000 menjadi Rp7.000.000 dengan margin kontribusi Rp10.000 per gelas, BEP meningkat dari 600 menjadi 700 gelas. Karena itu, perusahaan perlu mengevaluasi biaya tetap sebelum memperluas kapasitas atau membuka cabang.
2. Biaya Variabel dan HPP
Biaya variabel memengaruhi cara menghitung BEP karena setiap kenaikan biaya bahan baku, kemasan, atau komisi transaksi akan mengurangi margin kontribusi. Akibatnya, bisnis perlu menjual lebih banyak produk apabila harga jual tidak berubah.
Misalnya, biaya variabel meningkat dari Rp10.000 menjadi Rp12.000 per gelas dengan harga jual tetap Rp20.000. Margin kontribusi turun menjadi Rp8.000 sehingga BEP meningkat menjadi 750 gelas untuk menutup biaya tetap Rp6.000.000.
Pelajari cara menghitung HPP agar perusahaan memiliki dasar perhitungan biaya produk yang lebih akurat.
3. Harga Jual dan Diskon
Harga jual berperan penting dalam menentukan hasil BEP karena memengaruhi margin kontribusi setiap produk. Diskon yang terlalu besar dapat meningkatkan volume penjualan, tetapi juga memperbesar jumlah penjualan minimum untuk menutup biaya.
Sebagai contoh, jika harga kopi turun dari Rp20.000 menjadi Rp18.000 sementara biaya variabel tetap Rp10.000, margin kontribusi menjadi Rp8.000. Dalam kondisi tersebut, usaha membutuhkan penjualan 750 gelas untuk mencapai titik impas.
Oleh karena itu, pemilik usaha sebaiknya menghitung dampak perubahan harga sebelum menjalankan promosi agar diskon tidak justru memperbesar risiko kerugian.
4. Volume Penjualan dan Komposisi Produk
Volume penjualan menentukan apakah hasil usaha sudah mencapai atau melewati titik impas. Sementara itu, komposisi produk atau sales mix memengaruhi perhitungan BEP pada perusahaan yang menjual beberapa jenis produk dengan margin kontribusi berbeda.
Sebagai contoh, coffee shop menjual kopi susu, americano, dan minuman nonkopi dengan harga serta biaya produksi yang berbeda. Perusahaan perlu menghitung margin kontribusi tertimbang berdasarkan proporsi penjualan agar hasil analisis mencerminkan kondisi bisnis.
Dengan memahami faktor tersebut, pemilik usaha dapat menggunakan cara menghitung BEP untuk mengevaluasi perubahan harga, biaya, dan strategi penjualan secara lebih terarah.
Apa Hubungan Cara Menghitung BEP dengan Balik Modal Usaha?
Memahami cara menghitung BEP membantu pemilik bisnis mengetahui kapan pendapatan operasional mampu menutup seluruh biaya dalam suatu periode. Namun, BEP berbeda dari balik modal investasi karena keduanya menggunakan dasar perhitungan yang berbeda.
BEP operasional menunjukkan kondisi ketika total pendapatan sama dengan total biaya. Sementara itu, balik modal investasi menunjukkan kapan akumulasi arus kas bersih mampu menutup dana yang pemilik usaha keluarkan pada awal bisnis.
Sebagai contoh, coffee shop membutuhkan investasi awal Rp60.000.000 untuk peralatan, renovasi, dan kebutuhan pembukaan usaha. Apabila bisnis menghasilkan arus kas bersih Rp5.000.000 setiap bulan yang tersedia untuk memulihkan investasi, estimasi waktu balik modal mencapai 12 bulan.
Rumus Payback Period Sederhana:
Waktu Balik Modal = Investasi Awal ÷ Arus Kas Bersih per Periode
Rp60.000.000 ÷ Rp5.000.000 = 12 bulan
Perhitungan tersebut berlaku apabila arus kas bersih relatif stabil dan tidak terdapat tambahan investasi signifikan. Pemilik bisnis juga perlu membedakan laba akuntansi, arus kas, dan pengembalian investasi agar tidak menyamakan pencapaian BEP dengan modal yang sudah kembali sepenuhnya.
Mengapa Cara Menghitung BEP Penting untuk Perencanaan Bisnis?
Cara menghitung BEP membantu perusahaan menentukan target penjualan minimum, mengevaluasi strategi harga, dan memperkirakan risiko kerugian sebelum mengambil keputusan bisnis. Melalui analisis tersebut, pemilik usaha dapat memahami berapa banyak produk yang harus terjual agar pendapatan cukup untuk menutup biaya tetap dan biaya variabel.
Selain itu, perhitungan BEP mendukung perencanaan ekspansi, pembukaan cabang, maupun peluncuran produk baru. Sebagai contoh, perusahaan dapat membandingkan kenaikan biaya sewa dengan tambahan penjualan yang harus dicapai sebelum membuka lokasi usaha baru.
Namun, analisis ini tetap perlu berjalan bersama laporan laba rugi, proyeksi arus kas, dan riset pasar. Dengan demikian, manajemen tidak hanya berfokus pada titik impas, tetapi juga mempertimbangkan kemampuan modal, kondisi permintaan, dan potensi pertumbuhan keuntungan.
Apa Kata Sumber Resmi tentang Perhitungan Break Even Point?
U.S. Small Business Administration (SBA) menjelaskan bahwa Break Even Point tercapai ketika total pendapatan sama dengan total biaya sehingga perusahaan tidak menghasilkan laba maupun mengalami kerugian pada titik tersebut.
SBA menggunakan biaya tetap, harga jual, dan biaya variabel sebagai komponen utama dalam analisis titik impas. Prinsip ini menjadi dasar cara menghitung BEP dalam unit maupun nilai penjualan yang dapat diterapkan pada berbagai jenis usaha.
Sumber: U.S. Small Business Administration – Break-Even Point
Sementara itu, pemerintah Queensland, Australia, menjelaskan bahwa analisis titik impas membantu perusahaan memahami hubungan antara biaya, harga jual, dan volume penjualan. Informasi tersebut mendukung penyusunan target serta evaluasi kelayakan usaha.
Sumber: Business Queensland – Business and Financial Management
Kedua referensi tersebut menunjukkan bahwa cara menghitung BEP sebaiknya menggunakan data keuangan yang akurat. Pemilik usaha juga perlu memperbarui perhitungan ketika terdapat perubahan harga, biaya, atau karakter penjualan agar hasil analisis tetap relevan.
Expertise EFBA dalam Analisis BEP dan Perencanaan Keuangan Bisnis
PT EFBA Digital Mulia menyediakan layanan konsultasi bisnis dalam bidang Financial Plan, Business Plan Consulting, serta Business Management & Administration. Berdasarkan informasi pada website resminya, EFBA menyampaikan pengalaman dalam pengembangan perusahaan sejak 2013, termasuk pendampingan bagi UMKM dan perusahaan dengan skala lebih besar.
Dalam perencanaan keuangan, pemahaman cara menghitung BEP dapat membantu pemilik usaha mengevaluasi biaya tetap, harga jual, margin kontribusi, dan target penjualan sebelum menjalankan strategi pengembangan. Analisis ini juga relevan ketika perusahaan ingin meningkatkan efisiensi operasional atau mempertimbangkan pembukaan cabang.
Melalui layanan Jasa Konsultasi Bisnis EFBA, pemilik usaha dapat mendiskusikan kebutuhan perencanaan bisnis, evaluasi struktur biaya, serta strategi pengembangan usaha sesuai kondisi perusahaan.
Selain itu, EFBA Consulting menyediakan layanan konsultasi bisnis yang mencakup perencanaan keuangan, strategi perusahaan, dan pengelolaan operasional. Pendampingan tersebut dapat menjadi pilihan bagi perusahaan yang membutuhkan evaluasi lebih terstruktur terhadap biaya, profitabilitas, serta target pertumbuhan bisnis.
Ruang lingkup layanan tersebut relevan untuk membantu pemilik usaha memahami struktur biaya, mengevaluasi keuntungan, dan menyusun perencanaan bisnis yang lebih terarah. Dalam analisis BEP, kebutuhan konsultasi dapat mencakup evaluasi biaya tetap, biaya variabel, target penjualan, serta kelayakan strategi harga berdasarkan kondisi usaha.
Melalui Jasa Konsultasi Bisnis EFBA, perusahaan dapat mendiskusikan kebutuhan analisis keuangan dan pengembangan strategi bisnis. Hasil evaluasi serta bentuk pendampingan perlu menyesuaikan data perusahaan dan ruang lingkup kerja sama yang disepakati.
Pengalaman EFBA Consulting dalam Strategi Keuangan dan Profitabilitas
EFBA Consulting mempublikasikan layanan konsultasi dalam bidang Business Strategy, Finance, Operations, Marketing, dan Business Development. Bidang tersebut berkaitan dengan kebutuhan bisnis untuk mengelola biaya, mengevaluasi target penjualan, dan menyusun strategi pengembangan yang mempertimbangkan kemampuan keuangan perusahaan.
Dalam pembahasan BEP, proses konsultasi yang relevan dapat dimulai dari pemeriksaan struktur biaya, analisis margin kontribusi, hingga penyusunan simulasi penjualan. Selanjutnya, manajemen dapat menggunakan hasil analisis tersebut untuk menentukan prioritas efisiensi, strategi harga, dan target keuntungan yang lebih realistis.
Kerangka pendampingan yang dapat dibahas meliputi:
Business Assessment → Cost Analysis → BEP Calculation → Sales Target → Financial Strategy → Evaluation
Melalui Jasa Konsultan Bisnis EFBA Consulting, pemilik usaha dapat mendiskusikan kebutuhan evaluasi keuangan dan strategi bisnis. Konsultasi bertujuan membantu pengambilan keputusan yang lebih terstruktur, bukan menjamin tercapainya omzet atau keuntungan tertentu.
FAQ tentang Cara Menghitung BEP
1. Apa itu BEP dan bagaimana cara menghitungnya?
BEP adalah titik ketika total pendapatan sama dengan total biaya, sehingga bisnis tidak menghasilkan laba maupun rugi operasional. Cara menghitungnya adalah membagi biaya tetap dengan selisih harga jual dan biaya variabel per unit. Hasil tersebut menunjukkan jumlah produk yang harus terjual untuk mencapai titik impas.
2. Apa rumus BEP unit dan BEP rupiah?
Rumus BEP unit adalah biaya tetap dibagi margin kontribusi per unit. Sementara itu, BEP rupiah merupakan biaya tetap dibagi rasio margin kontribusi. Kedua rumus membantu perusahaan menentukan target penjualan minimum berdasarkan jumlah produk maupun nilai omzet.
3. Apakah BEP sama dengan balik modal?
Tidak selalu. BEP operasional menunjukkan kondisi ketika pendapatan mampu menutup biaya operasional pada periode tertentu, sedangkan balik modal investasi menunjukkan kapan arus kas bersih kumulatif dapat menutup investasi awal. Karena itu, bisnis bisa mencapai BEP bulanan meskipun modal investasi awal belum kembali.
4. Bagaimana cara menghitung BEP usaha makanan?
Hitung seluruh biaya tetap bulanan, biaya variabel per porsi, dan harga jual makanan. Selanjutnya, bagi biaya tetap dengan margin kontribusi per porsi untuk memperoleh BEP unit. Perusahaan juga perlu memperhatikan biaya kemasan, komisi platform, serta perubahan harga bahan baku.
5. Apa yang terjadi jika penjualan berada di bawah BEP?
Apabila penjualan lebih rendah daripada BEP, pendapatan belum mampu menutup seluruh biaya dalam model perhitungan. Kondisi tersebut menyebabkan rugi operasional selama asumsi biaya dan harga tetap berlaku. Pemilik usaha perlu mengevaluasi penjualan, harga, serta struktur biaya untuk memperbaiki kinerja.
6. Apakah semua usaha perlu menghitung BEP?
Analisis BEP bermanfaat bagi berbagai jenis usaha, termasuk perdagangan, makanan dan minuman, produksi, serta jasa. Namun, metode perhitungannya perlu menyesuaikan karakter biaya dan model pendapatan masing-masing bisnis. Untuk perusahaan dengan banyak produk, analisis juga perlu mempertimbangkan komposisi penjualan.
7. Kapan bisnis membutuhkan konsultan keuangan untuk analisis BEP?
Pendampingan konsultan dapat membantu ketika perusahaan kesulitan mengelompokkan biaya, menentukan target penjualan, atau menilai kelayakan ekspansi. Konsultan dapat membantu mengevaluasi data dan menyusun alternatif strategi sesuai kebutuhan usaha. Namun, keputusan akhir tetap menjadi tanggung jawab manajemen perusahaan.
Hitung BEP dengan Tepat agar Bisnis Lebih Siap Menghasilkan Keuntungan
Memahami cara menghitung BEP membantu pemilik usaha mengetahui jumlah penjualan minimum yang perlu dicapai untuk menutup biaya. Dengan memisahkan biaya tetap, biaya variabel, dan margin kontribusi, perusahaan dapat menyusun target penjualan berdasarkan kondisi keuangan, bukan sekadar perkiraan.
Namun, pencapaian titik impas belum otomatis menunjukkan bahwa seluruh investasi awal telah kembali. Oleh karena itu, perusahaan perlu menggabungkan analisis BEP dengan laporan laba rugi, arus kas, dan perencanaan keuangan agar strategi pengembangan bisnis lebih terukur.
PT EFBA Digital Mulia dan EFBA Consulting menyediakan layanan konsultasi bisnis, perencanaan keuangan, dan pengembangan strategi yang relevan bagi perusahaan yang ingin memperkuat pengelolaan biaya serta profitabilitas.

Konsultasikan kebutuhan bisnis melalui Jasa Konsultasi Bisnis EFBA atau kunjungi EFBA Consulting untuk mempelajari layanan pendampingan bisnis sesuai kondisi perusahaan.