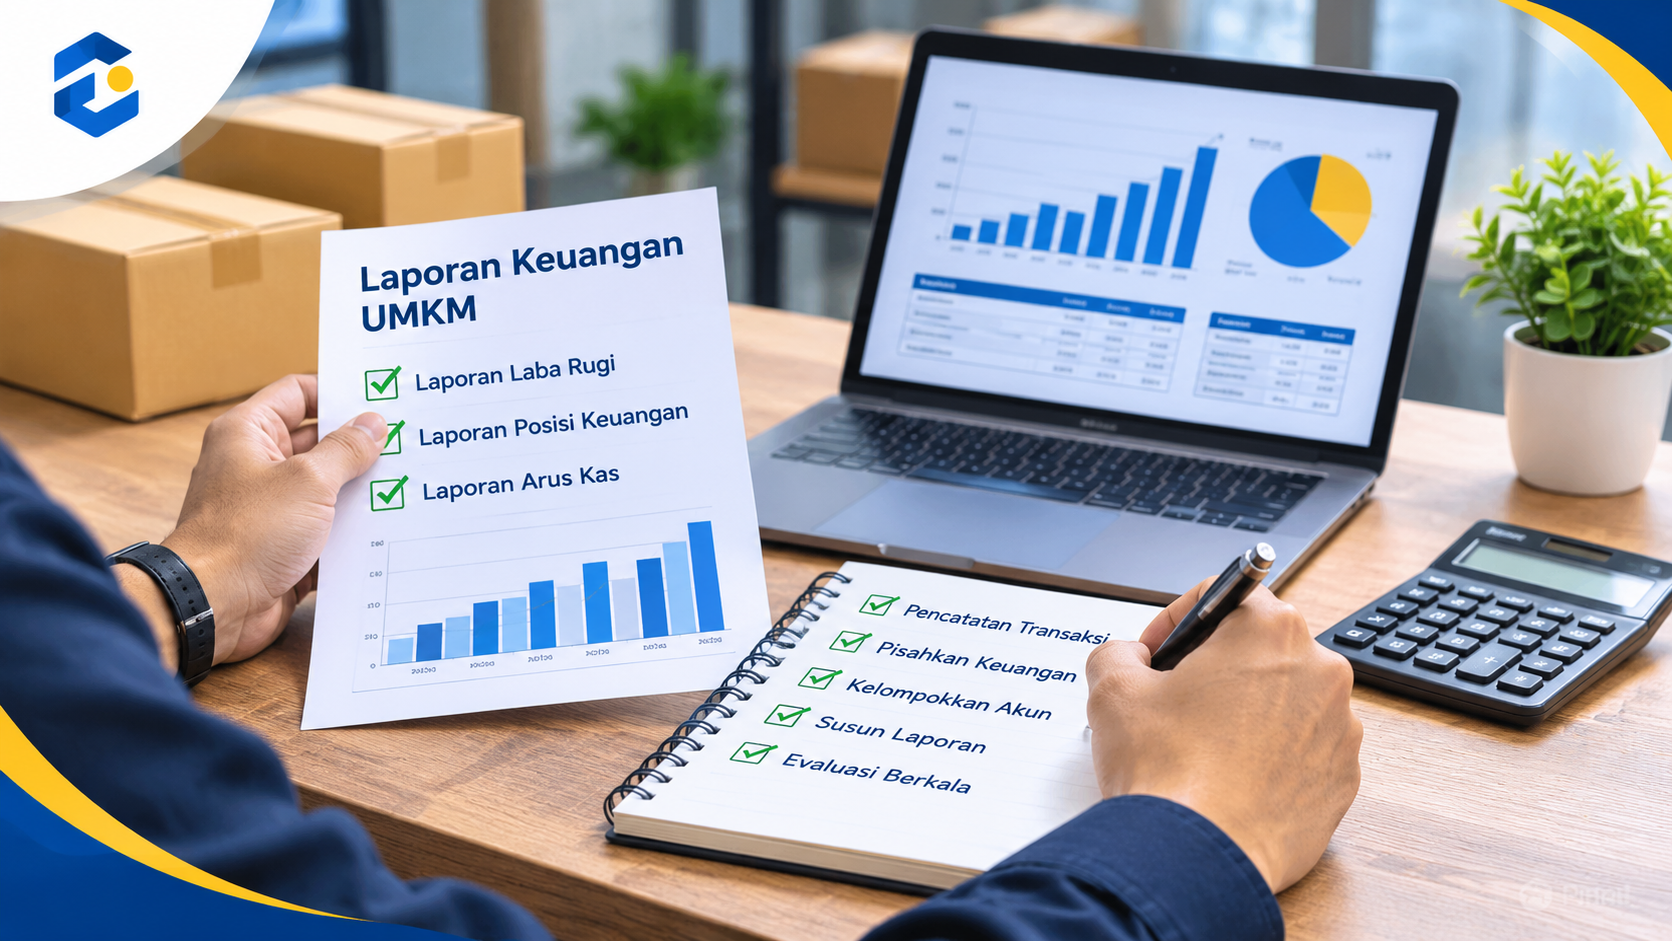
Laporan keuangan sederhana membantu pemilik UMKM mengetahui kondisi keuangan usaha secara lebih jelas. Namun, masih banyak pelaku bisnis yang hanya mencatat omzet tanpa menghitung biaya operasional, persediaan, atau keuntungan bersih. Akibatnya, pemilik usaha kesulitan menentukan apakah bisnis benar-benar menghasilkan laba atau sekadar memiliki perputaran uang yang tinggi.
Cara membuat laporan keuangan sederhana untuk UMKM dimulai dengan memisahkan uang pribadi dan usaha, mencatat transaksi harian, mengelompokkan pendapatan serta pengeluaran, lalu menyusun laporan laba rugi, posisi keuangan, dan catatan pendukung. Pemilik bisnis juga perlu memantau arus kas agar aktivitas operasional tetap berjalan lancar. Dengan laporan keuangan sederhana yang tertata, pemilik usaha dapat melihat kondisi bisnis secara lebih objektif.
Selain mempermudah pengawasan, pencatatan yang konsisten membantu perusahaan mengendalikan biaya dan merencanakan kebutuhan modal. Karena itu, UMKM sebaiknya membangun sistem laporan keuangan sederhana sejak awal tanpa harus menunggu skala usaha menjadi besar.
Apa Itu Laporan Keuangan Sederhana?
Laporan keuangan sederhana adalah rangkuman informasi keuangan usaha yang menunjukkan pendapatan, beban, aset, kewajiban, dan modal dalam periode tertentu. Informasi tersebut membantu pemilik bisnis memahami hasil operasional sekaligus menilai kondisi keuangan perusahaan.
Berbeda dari catatan kas harian yang hanya menunjukkan uang masuk dan keluar, laporan keuangan sederhana memberikan gambaran lebih lengkap mengenai keuntungan serta posisi keuangan usaha. Sebagai contoh, penjualan kredit dapat menambah pendapatan meskipun pelanggan belum melakukan pembayaran. Oleh karena itu, pemilik UMKM perlu membedakan pencatatan kas dan pengakuan pendapatan.
Secara sederhana, alur pengelolaan keuangan mencakup:
Transaksi → Pencatatan → Pengelompokan → Penyusunan Laporan → Evaluasi Keuangan
Melalui proses tersebut, perusahaan memiliki dasar yang lebih kuat untuk mengevaluasi biaya, menentukan harga jual, dan merencanakan pengembangan usaha. Alur ini juga menjadi fondasi dalam menyusun laporan keuangan sederhana yang akurat.
Mengapa UMKM Perlu Membuat Laporan Keuangan?
Laporan keuangan sederhana membantu pemilik UMKM mengetahui keuntungan usaha, memeriksa arus kas, serta mengendalikan pengeluaran. Tanpa pencatatan yang jelas, perusahaan berisiko mencampurkan dana pribadi dan bisnis, melewatkan kewajiban pembayaran, atau salah menghitung laba.
Selain itu, informasi keuangan membantu manajemen menentukan kebutuhan modal kerja dan mengevaluasi perkembangan usaha. Ketika bisnis membutuhkan pendanaan atau berencana membuka cabang, laporan keuangan sederhana yang tertata juga dapat menjadi bahan analisis untuk menilai kesiapan keuangan.
Namun, manfaat tersebut bergantung pada keakuratan data dan konsistensi pencatatan. Oleh karena itu, pemilik usaha perlu mencatat transaksi berdasarkan bukti yang jelas dan melakukan pemeriksaan berkala agar laporan keuangan sederhana tetap dapat diandalkan.
6 Cara Membuat Laporan Keuangan Sederhana untuk UMKM
Membuat laporan keuangan sederhana tidak selalu membutuhkan aplikasi akuntansi yang kompleks. Pemilik usaha dapat memulai melalui buku kas atau spreadsheet, kemudian mengembangkan sistem sesuai jumlah transaksi dan kebutuhan perusahaan.
Berikut enam langkah yang dapat diterapkan UMKM untuk membangun pencatatan keuangan yang lebih terstruktur.
1. Pisahkan Keuangan Pribadi dan Usaha
Langkah pertama dalam membuat laporan keuangan sederhana adalah memisahkan rekening atau tempat penyimpanan uang bisnis dari keuangan pribadi. Pemisahan ini membantu pemilik usaha mengetahui jumlah dana yang benar-benar tersedia untuk kegiatan operasional.
Selanjutnya, catat setiap setoran modal dan pengambilan dana oleh pemilik sesuai jenis transaksinya. Pada usaha perseorangan, pengambilan uang untuk kebutuhan pribadi umumnya termasuk prive, bukan beban operasional.
Untuk memahami pengelolaannya, pelajari panduan cara mengatur keuangan usaha agar pencatatan dan penggunaan modal lebih terkendali.
2. Catat Seluruh Pemasukan dan Pengeluaran Harian
Setiap transaksi perlu memiliki tanggal, keterangan, nominal, serta bukti pendukung. Catat penjualan tunai, penerimaan piutang, pembayaran pemasok, gaji, biaya listrik, dan pengeluaran operasional lainnya sesuai kategori.
Sebagai contoh, UMKM dapat menggunakan format berikut untuk mencatat pergerakan kas harian.
| Tanggal | Keterangan | Masuk | Keluar |
|---|---|---|---|
| 1 Nov | Penjualan tunai | Rp1.500.000 | – |
| 2 Nov | Pembelian bahan baku tunai | – | Rp500.000 |
| 3 Nov | Penjualan tunai | Rp2.000.000 | – |
| 4 Nov | Pembayaran listrik | – | Rp300.000 |
| Total | Rp3.500.000 | Rp800.000 |
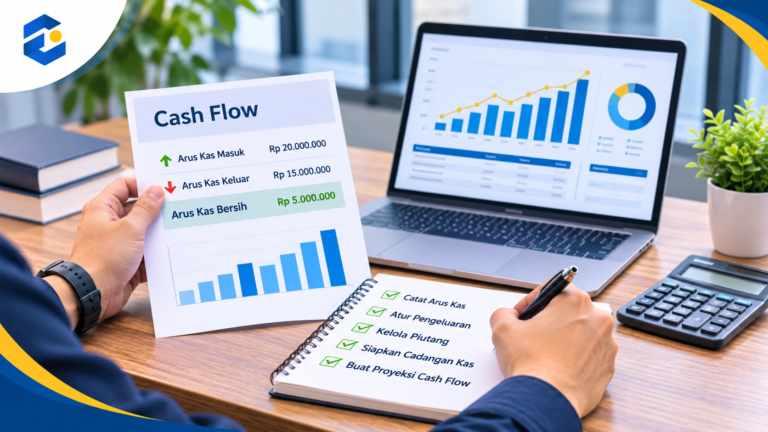
Berdasarkan contoh tersebut, kas bertambah bersih Rp2.700.000 selama empat hari, sebelum memperhitungkan saldo awal dan transaksi lainnya. Namun, jumlah tersebut bukan laba bersih karena pembelian bahan baku, persediaan, piutang, dan beban usaha memerlukan perlakuan akuntansi sesuai jenisnya. Pencatatan harian yang rapi menjadi dasar penting dalam menyusun laporan keuangan sederhana.
3. Kelompokkan Pendapatan, Biaya, Aset, dan Kewajiban
Setelah mencatat transaksi, kelompokkan setiap akun agar laporan keuangan sederhana lebih mudah dianalisis. Pendapatan berasal dari kegiatan penjualan, sedangkan biaya mencakup beban yang berkaitan dengan aktivitas usaha. Sementara itu, aset, utang, dan modal menunjukkan posisi keuangan perusahaan.
Sebagai contoh, pembelian barang dagangan yang belum terjual umumnya masuk persediaan, bukan langsung seluruhnya menjadi HPP. Begitu pula dengan pembelian peralatan yang memenuhi kriteria aset tetap, sehingga perusahaan perlu memperhatikan pencatatan aset dan penyusutannya.
Pengelompokan yang benar membantu pemilik usaha menghindari kesalahan ketika menghitung keuntungan. Selain itu, data tersebut mempermudah penyusunan laporan keuangan sederhana bulanan dan evaluasi pengeluaran.
4. Susun Laporan Laba Rugi Setiap Bulan
Laporan laba rugi merupakan komponen utama dalam laporan keuangan sederhana yang menunjukkan hasil usaha selama periode tertentu dengan membandingkan pendapatan dan beban yang relevan. Untuk bisnis perdagangan, pemilik usaha perlu menghitung harga pokok penjualan (HPP) sebelum menentukan laba kotor dan laba bersih.
Rumus sederhananya:
Laba Bersih = Total Pendapatan − HPP − Beban Operasional − Beban Lain yang Relevan
Contohnya, UMKM memperoleh penjualan Rp20.000.000 dengan HPP Rp10.000.000 dan biaya operasional Rp6.000.000. Jika tidak terdapat pendapatan atau beban lainnya, laba sebelum pajak yang relevan mencapai Rp4.000.000.
Untuk memahami perhitungan lebih lengkap, baca artikel cara menghitung laba rugi usaha.
5. Buat Laporan Posisi Keuangan
Laporan keuangan sederhana juga mencakup laporan posisi keuangan yang menunjukkan aset, kewajiban, dan ekuitas bisnis pada tanggal tertentu. Informasi ini membantu pemilik usaha mengetahui sumber daya perusahaan serta kewajiban yang masih harus diselesaikan.
Aset dapat mencakup kas, piutang, persediaan, dan peralatan. Sementara itu, kewajiban meliputi utang usaha atau pinjaman, sedangkan ekuitas menunjukkan hak pemilik atas aset setelah dikurangi kewajiban.
Rumus dasar laporan posisi keuangan adalah:
Aset = Liabilitas + Ekuitas
Persamaan tersebut harus seimbang. Jika hasil pencatatan tidak sesuai, pemilik usaha perlu memeriksa kembali transaksi, saldo akun, dan pengelompokan keuangan agar laporan keuangan sederhana tetap akurat.
6. Pantau Arus Kas dan Evaluasi Laporan
Selain laporan laba rugi dan posisi keuangan, laporan keuangan sederhana sebaiknya dilengkapi dengan ringkasan arus kas untuk memantau penerimaan serta pengeluaran uang. Catatan ini membantu perusahaan memastikan dana tersedia untuk membayar pemasok, gaji, dan kebutuhan operasional.
Lakukan evaluasi minimal setiap bulan dengan membandingkan pendapatan, biaya, laba, dan saldo kas. Jika penjualan meningkat tetapi kas menurun, periksa kemungkinan kenaikan persediaan, piutang pelanggan, atau pembayaran kewajiban.
Dengan evaluasi berkala, pemilik usaha dapat memperbaiki sistem pencatatan sekaligus menentukan prioritas pengeluaran berdasarkan kondisi keuangan yang sebenarnya. Evaluasi ini menjadi bagian penting dalam menjaga kualitas laporan keuangan sederhana dari waktu ke waktu.
Contoh Laporan Keuangan Sederhana untuk Usaha Kecil
Sebagai ilustrasi, sebuah UMKM perdagangan memiliki penjualan bulanan sebesar Rp20.000.000. Perusahaan mencatat HPP Rp10.000.000 serta pengeluaran operasional untuk gaji, sewa, listrik, dan administrasi.
Berikut contoh laporan keuangan sederhana berupa laporan laba rugi selama November 2026.
| Komponen | Nominal |
|---|---|
| Pendapatan penjualan bersih | Rp20.000.000 |
| Harga pokok penjualan | (Rp10.000.000) |
| Laba kotor | Rp10.000.000 |
| Biaya gaji | (Rp3.000.000) |
| Biaya sewa | (Rp2.000.000) |
| Biaya listrik | (Rp500.000) |
| Biaya administrasi | (Rp500.000) |
| Laba sebelum pajak | Rp4.000.000 |
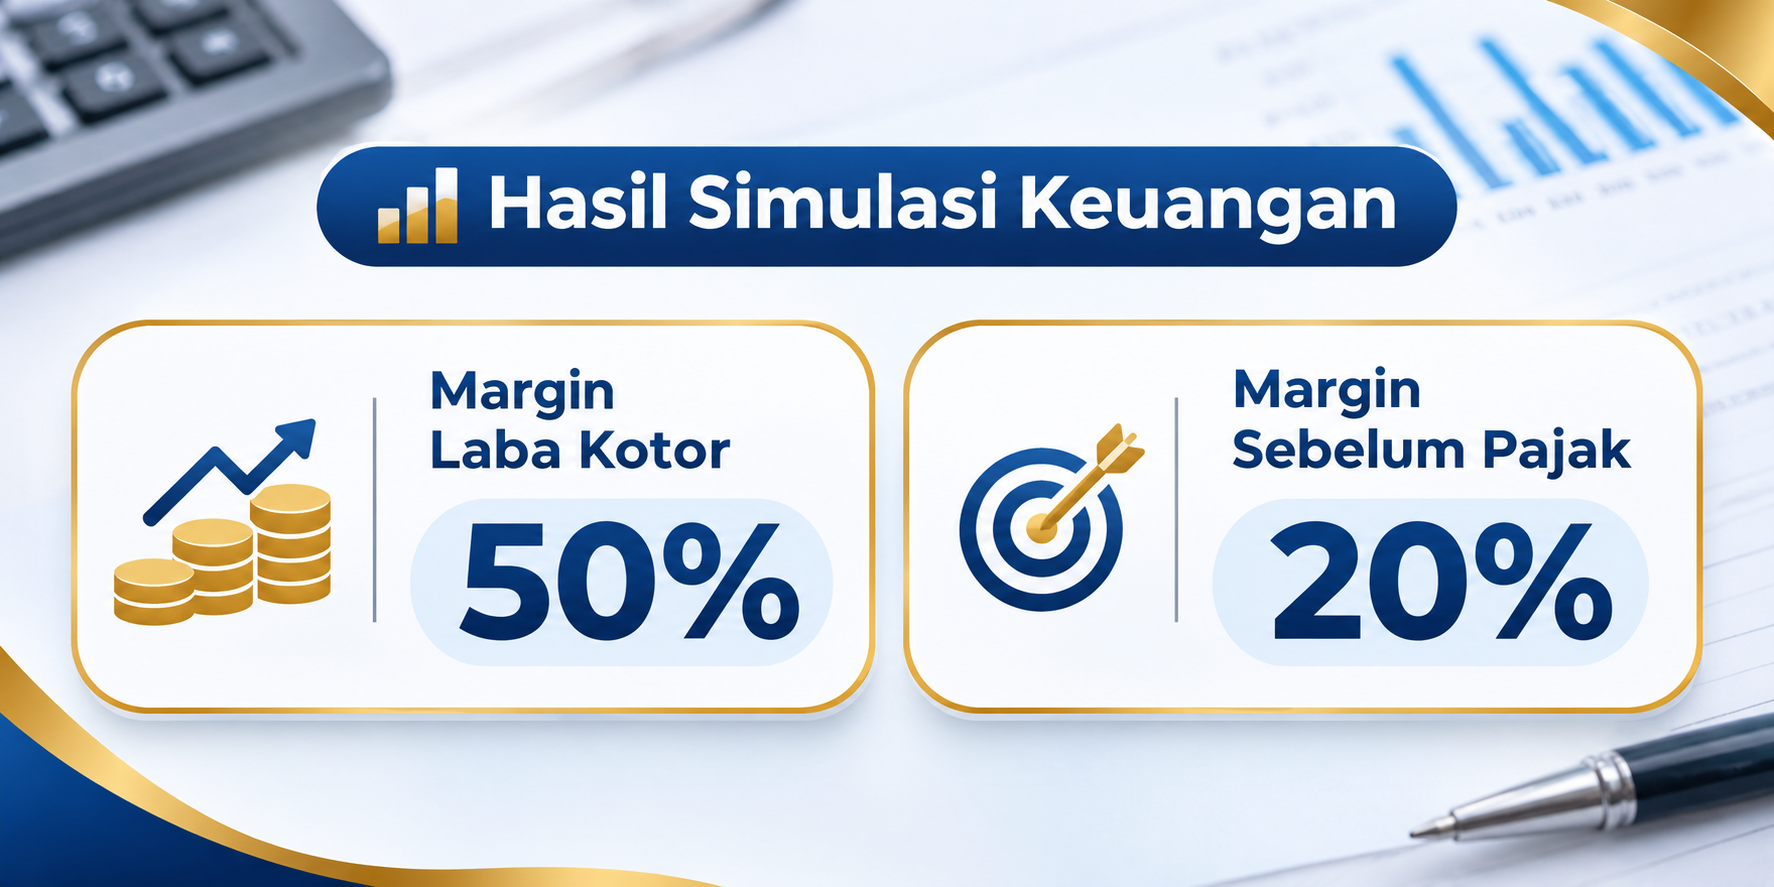
Contoh tersebut menunjukkan bahwa usaha menghasilkan laba sebelum pajak sebesar Rp4.000.000 dari penjualan Rp20.000.000. Artinya, setiap Rp100 penjualan menghasilkan Rp20 laba sebelum pajak, berdasarkan asumsi seluruh komponen pendapatan dan beban yang relevan sudah tercatat.
Namun, angka laba tidak selalu sama dengan uang kas yang tersedia. Karena itu, UMKM juga perlu memantau piutang, utang, persediaan, dan transaksi lainnya ketika mengevaluasi kesehatan keuangan.
Catatan: Seluruh angka merupakan simulasi edukatif, bukan laporan keuangan atau hasil pendampingan klien EFBA. Beban pajak belum diperhitungkan.
Apa Saja yang Perlu Diperhatikan dalam Pencatatan Keuangan UMKM?
Sistem pencatatan yang baik harus menghasilkan informasi yang mudah diperiksa dan relevan bagi pengambilan keputusan. Karena itu, pemilik usaha perlu memperhatikan indikator yang memengaruhi keuntungan, kelancaran pembayaran, dan ketersediaan modal kerja.
Komponen | Hal yang Perlu Diperiksa |
Pendapatan | Nilai penjualan, retur, dan piutang |
HPP | Biaya barang yang benar-benar terjual |
Biaya operasional | Gaji, sewa, listrik, dan administrasi |
Kas | Saldo awal, penerimaan, dan pengeluaran |
Piutang | Tagihan pelanggan yang belum lunas |
Utang | Kewajiban serta jadwal pembayaran |
Persediaan | Jumlah dan nilai stok akhir |
Laba | Selisih pendapatan dengan seluruh beban relevan |
Selain memeriksa komponen tersebut, perusahaan perlu menyimpan bukti transaksi dan menentukan siapa yang bertanggung jawab melakukan pencatatan. Pemilik usaha juga sebaiknya membandingkan laporan setiap bulan agar dapat mendeteksi perubahan biaya atau penurunan keuntungan lebih awal.
Untuk memperkuat pengendalian, gunakan SOP bisnis sebagai pedoman pencatatan, persetujuan pengeluaran, dan pemeriksaan laporan.
5 Tips Membuat Laporan Keuangan UMKM agar Lebih Akurat
Pencatatan keuangan akan lebih bermanfaat apabila perusahaan menerapkannya secara konsisten. Berikut beberapa kebiasaan yang dapat membantu pemilik UMKM mengurangi kesalahan dan meningkatkan kualitas informasi keuangan.
1. Catat Transaksi pada Hari yang Sama
Biasakan mencatat penjualan dan pengeluaran segera setelah transaksi terjadi. Langkah ini mengurangi risiko bukti transaksi hilang atau nominal terlupakan. Selain itu, pencatatan harian mempermudah pemeriksaan saldo kas.
2. Gunakan Format Pencatatan yang Konsisten
Buat kategori akun dan format laporan yang sama setiap periode. Dengan begitu, pemilik usaha dapat membandingkan perkembangan pendapatan serta pengeluaran. Hindari mengubah klasifikasi transaksi tanpa alasan yang jelas.
3. Simpan Bukti Transaksi Secara Teratur
Kumpulkan nota, faktur, bukti transfer, dan dokumen pembayaran dalam penyimpanan yang mudah diperiksa. Selanjutnya, cocokkan bukti tersebut dengan catatan keuangan. Pemeriksaan ini membantu menemukan transaksi yang terlewat atau salah input.
4. Periksa Saldo Kas, Piutang, dan Persediaan
Bandingkan saldo dalam pembukuan dengan uang aktual, mutasi rekening, dan hasil pemeriksaan stok. Jika terdapat perbedaan, telusuri penyebabnya sebelum menutup laporan bulanan. Selain itu, pantau jatuh tempo piutang serta utang agar arus kas lebih terkendali.
5. Evaluasi Laba dan Biaya Secara Berkala
Jangan hanya melihat omzet ketika menilai perkembangan bisnis. Perhatikan laba, margin, pengeluaran rutin, serta perubahan biaya bahan baku. Selanjutnya, gunakan laporan tersebut untuk membuat anggaran dan memperbaiki keputusan operasional.
Apa Kata Standar Akuntansi Resmi tentang Laporan Keuangan UMKM?
Ikatan Akuntan Indonesia (IAI) menerbitkan Standar Akuntansi Keuangan Entitas Mikro, Kecil, dan Menengah (SAK EMKM) yang berlaku efektif sejak 1 Januari 2018. Standar ini ditujukan bagi entitas yang memenuhi kriteria penggunaannya dan membutuhkan kerangka pelaporan keuangan yang lebih sederhana.
Berdasarkan SAK EMKM, laporan keuangan minimum terdiri dari tiga komponen utama:
- Laporan posisi keuangan, untuk menunjukkan aset, liabilitas, dan ekuitas.
- Laporan laba rugi, untuk menggambarkan pendapatan serta beban selama periode tertentu.
- Catatan atas laporan keuangan, untuk menjelaskan kebijakan akuntansi dan informasi penting lainnya.
SAK EMKM juga menekankan pemisahan kekayaan pribadi pemilik dari kekayaan usaha. Selain itu, penyusunan laporan sesuai standar membutuhkan penerapan pengakuan dan pengukuran akuntansi yang benar, bukan hanya mencatat kas masuk dan keluar.
Informasi resmi dapat dipelajari melalui Ikatan Akuntan Indonesia – SAK EMKM. Pemilik usaha perlu mempertimbangkan standar yang sesuai dengan karakter dan kebutuhan pelaporan entitasnya.
Expertise EFBA dalam Manajemen Keuangan UMKM
PT EFBA Digital Mulia mempublikasikan layanan konsultasi bisnis yang mencakup Financial Plan, Business Plan Consulting, serta Business Management & Administration. Website perusahaan juga menjelaskan pengalaman pengembangan bisnis sejak 2013, termasuk layanan bagi UMKM dan perusahaan yang membutuhkan penguatan sistem manajemen.
Dalam bidang keuangan, layanan Financial Plan EFBA mencakup penyusunan anggaran, proyeksi arus kas, analisis struktur biaya, dan perencanaan kebutuhan modal. Ruang lingkup tersebut relevan bagi pemilik usaha yang ingin memperbaiki sistem pencatatan dan menggunakan informasi keuangan untuk mendukung keputusan bisnis.
Melalui Jasa Konsultasi Bisnis EFBA, pemilik UMKM dapat mendiskusikan kebutuhan pengelolaan keuangan, evaluasi biaya, dan perencanaan usaha. Konsultasi membantu mengidentifikasi kebutuhan perbaikan berdasarkan kondisi aktual perusahaan, sedangkan bentuk pendampingan mengikuti ruang lingkup kerja sama yang disepakati.
Sebagai pendekatan awal, evaluasi manajemen keuangan dapat mengikuti alur:
Financial Assessment → Pemeriksaan Pencatatan → Analisis Biaya → Evaluasi Laba → Perencanaan Anggaran → Monitoring
Dengan pendekatan tersebut, pemilik usaha dapat menghubungkan laporan keuangan dengan strategi pengendalian biaya dan pengembangan bisnis. Namun, hasil penerapan tetap bergantung pada kualitas data, kesiapan internal, dan konsistensi pelaksanaan.
Pengalaman EFBA Consulting dalam Penguatan Sistem Keuangan Bisnis
EFBA Consulting menyediakan layanan konsultasi yang mencakup Business Strategy, Finance, Operations, dan Business Development. Bidang keahlian tersebut relevan bagi perusahaan yang ingin meningkatkan kualitas pengelolaan keuangan sekaligus menghubungkan hasil laporan dengan strategi bisnis.
Website resmi EFBA Consulting menjelaskan pendekatan konsultasi melalui pemeriksaan kondisi bisnis, identifikasi akar masalah, penyusunan prioritas, serta pengembangan rencana tindakan. Dalam konteks keuangan UMKM, pendekatan tersebut dapat digunakan untuk mengevaluasi struktur biaya, margin keuntungan, kebutuhan modal, dan pengendalian kas.
EFBA Consulting juga mempublikasikan pengalaman pendampingan bisnis melalui dokumentasi layanan dan testimoni klien. Namun, informasi publik yang tersedia tidak menunjukkan hasil kuantitatif khusus mengenai peningkatan akurasi laporan keuangan UMKM. Karena itu, klaim pengalaman perlu mengacu pada bidang konsultasi dan dokumentasi yang memang tersedia.
Melalui Jasa Konsultan Bisnis EFBA Consulting, pemilik usaha dapat mendiskusikan kebutuhan evaluasi sistem keuangan dan strategi pengembangan. Dengan demikian, laporan keuangan tidak hanya berfungsi sebagai dokumen administrasi, tetapi juga menjadi dasar pengambilan keputusan yang lebih terukur.
FAQ tentang Laporan Keuangan Sederhana
1. Bagaimana cara membuat laporan keuangan sederhana untuk UMKM?
Mulailah dengan memisahkan uang pribadi dan usaha, lalu catat seluruh transaksi pemasukan serta pengeluaran. Selanjutnya, kelompokkan pendapatan, beban, aset, kewajiban, dan modal sesuai jenisnya. Gunakan data tersebut untuk menyusun laporan laba rugi, posisi keuangan, dan catatan pendukung. Pantau juga arus kas agar bisnis dapat memenuhi kebutuhan pembayaran.
2. Apa saja isi laporan keuangan sederhana?
Berdasarkan SAK EMKM, laporan keuangan minimum mencakup laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan. Untuk kebutuhan pengelolaan harian, UMKM juga dapat membuat buku kas serta ringkasan arus kas. Seluruh informasi perlu berasal dari transaksi yang benar dan memiliki bukti pendukung.
3. Apakah UMKM bisa membuat laporan keuangan menggunakan Excel?
Bisa. Microsoft Excel atau spreadsheet lain dapat membantu mencatat transaksi, menghitung saldo, dan menyusun laporan sederhana. Namun, pemilik usaha tetap harus memastikan rumus, kategori akun, dan saldo sudah benar. Jika transaksi semakin kompleks, perusahaan dapat mempertimbangkan sistem akuntansi yang lebih sesuai.
4. Apa perbedaan pembukuan dan laporan keuangan?
Pembukuan merupakan proses mencatat serta mengelompokkan transaksi usaha. Sementara itu, laporan keuangan menyajikan hasil pengolahan data akuntansi untuk menggambarkan posisi dan kinerja perusahaan. Dengan demikian, pembukuan menjadi sumber informasi penting dalam proses penyusunan laporan keuangan.
5. Apakah laporan keuangan harus dibuat setiap hari?
Transaksi sebaiknya dicatat setiap hari agar data tetap akurat. Namun, pemilik usaha dapat menyusun laporan manajemen setiap bulan untuk mengevaluasi hasil bisnis. Perusahaan juga perlu mengikuti periode pelaporan dan ketentuan standar akuntansi yang digunakan.
6. Apakah omzet sama dengan laba bersih?
Tidak. Omzet menunjukkan nilai penjualan, sedangkan laba bersih merupakan hasil setelah memperhitungkan seluruh pendapatan dan beban yang relevan. Karena itu, perusahaan dengan omzet tinggi belum tentu menghasilkan keuntungan besar. Pemilik usaha perlu memeriksa HPP, biaya operasional, serta beban lainnya.
7. Apakah laporan keuangan sederhana harus mengikuti SAK EMKM?
Tidak semua UMKM otomatis menggunakan SAK EMKM karena pemilihan standar bergantung pada karakteristik entitas dan kebutuhan pelaporannya. Namun, entitas yang menyatakan laporan keuangannya sesuai SAK EMKM harus memenuhi ketentuan standar tersebut. Buku kas sederhana saja belum cukup untuk menyatakan kepatuhan terhadap SAK EMKM.
8. Kapan UMKM membutuhkan konsultan keuangan?
UMKM dapat mempertimbangkan konsultasi ketika pencatatan tidak teratur, arus kas sulit dikendalikan, atau pemilik usaha kesulitan memahami keuntungan sebenarnya. Konsultasi juga relevan ketika bisnis membutuhkan perencanaan anggaran, pengendalian biaya, dan persiapan ekspansi. Pendampingan yang tepat perlu menyesuaikan kebutuhan serta kondisi perusahaan.
Kelola Laporan Keuangan UMKM Lebih Terarah bersama EFBA
Membuat laporan keuangan sederhana merupakan langkah penting untuk menjaga kondisi keuangan UMKM. Dengan mencatat transaksi secara rutin, memisahkan dana pribadi dan bisnis, serta menyusun laporan laba rugi dan posisi keuangan, pemilik usaha dapat memahami kinerja perusahaan secara lebih akurat.
Namun, pencatatan perlu berjalan bersama evaluasi agar informasi keuangan benar-benar membantu pengambilan keputusan. Karena itu, pemilik usaha sebaiknya memantau laba, arus kas, persediaan, dan pengeluaran setiap periode untuk menentukan prioritas pengembangan bisnis.

PT EFBA Digital Mulia dan EFBA Consulting menyediakan layanan konsultasi bisnis, perencanaan keuangan, dan penguatan manajemen usaha. Melalui layanan tersebut, pemilik UMKM dapat mendiskusikan kebutuhan evaluasi keuangan, pengendalian biaya, penyusunan anggaran, serta perencanaan pertumbuhan bisnis.
Pelajari Jasa Konsultasi Bisnis EFBA atau kunjungi EFBA Consulting untuk mendiskusikan kebutuhan pengembangan sistem pengelolaan keuangan yang sesuai dengan kondisi usaha.
Keuangan yang tertata membantu bisnis memahami keuntungan, menjaga arus kas, dan mengambil keputusan berdasarkan data, bukan sekadar perkiraan.