Cara Menghitung HPP Produk dengan Benar untuk Menentukan Harga Jual
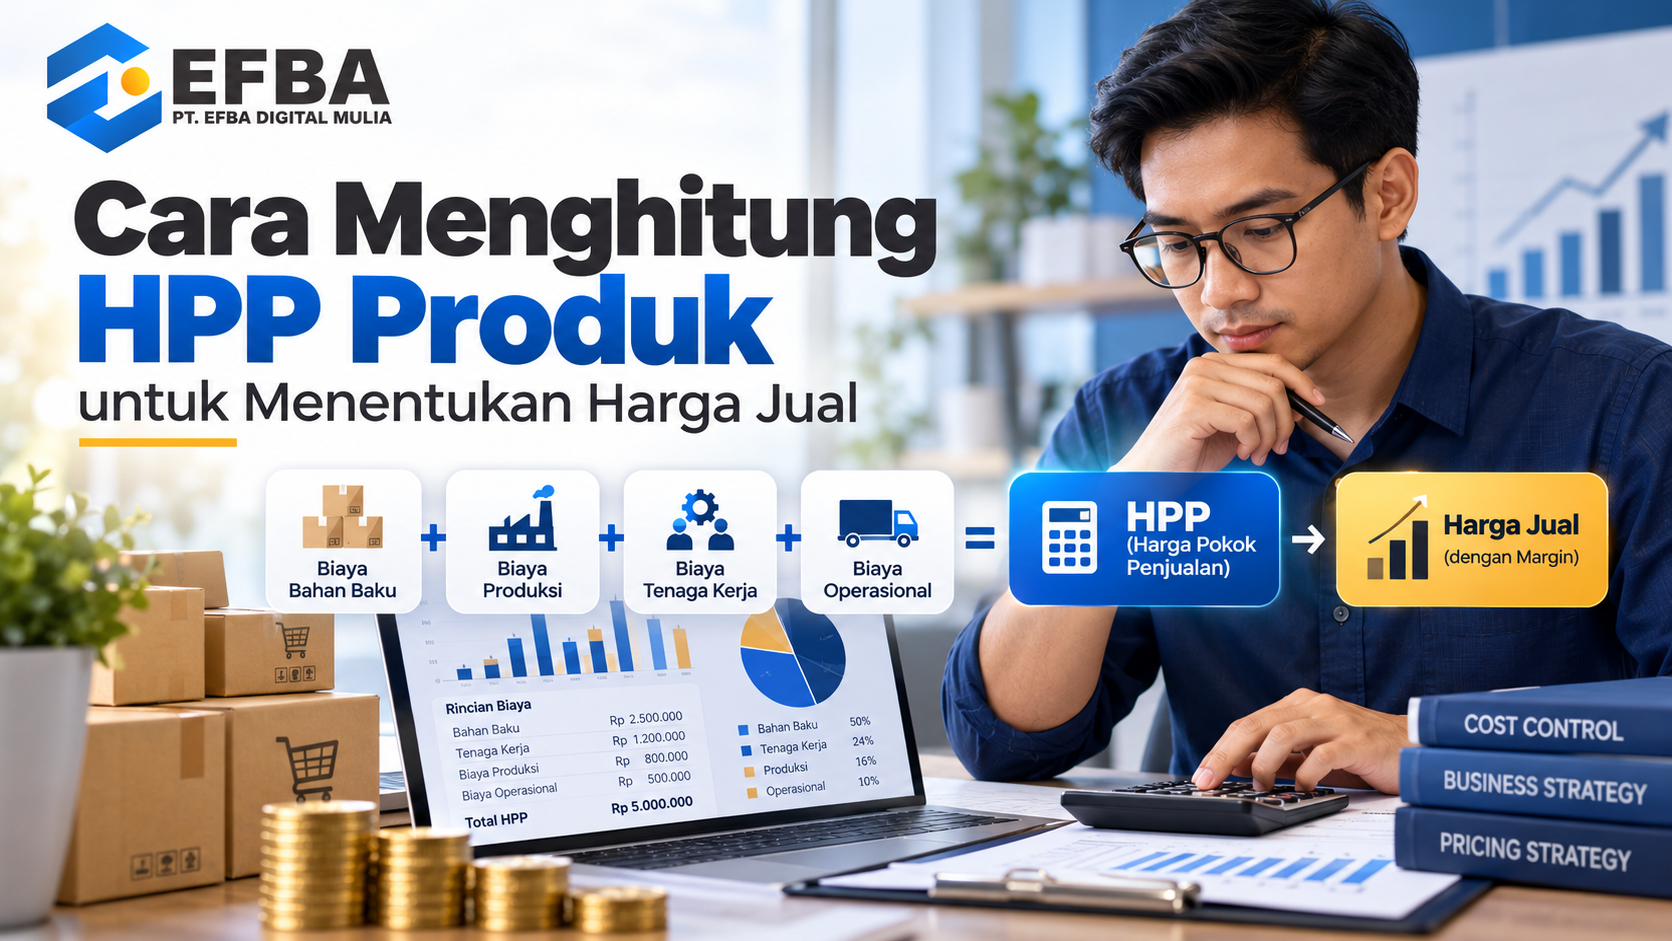
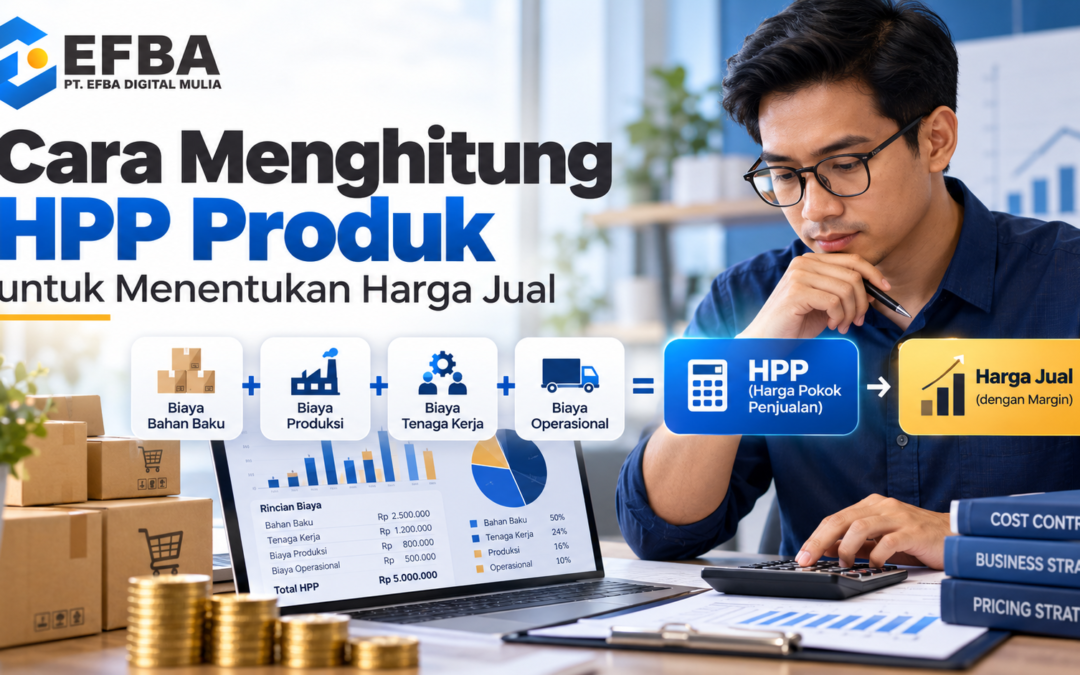
Menentukan harga jual produk tidak cukup hanya dengan melihat harga kompetitor atau menambahkan keuntungan dari biaya bahan baku. Banyak pelaku usaha mengalami kesulitan menjaga margin karena belum memahami cara menghitung HPP secara akurat. Akibatnya, penjualan meningkat, tetapi keuntungan bisnis tidak bertambah sesuai harapan.
Cara menghitung HPP yang benar adalah menjumlahkan biaya barang yang terjual dalam periode tertentu. Pada perusahaan dagang, perhitungan melibatkan persediaan awal, pembelian bersih, biaya perolehan terkait, dan persediaan akhir. Sementara itu, perusahaan manufaktur perlu memperhitungkan biaya bahan baku, tenaga kerja langsung, overhead produksi, serta perubahan persediaan.
Rumus dasar HPP perusahaan dagang adalah:
HPP = Persediaan Awal + Pembelian Bersih + Biaya Perolehan Terkait − Persediaan Akhir
Dengan memahami rumus tersebut, pelaku usaha dapat mengetahui biaya barang yang terjual sekaligus mengevaluasi keuntungan bisnis. Selain itu, perhitungan yang tepat membantu perusahaan menetapkan harga jual, mengendalikan pengeluaran, dan meningkatkan efisiensi operasional.
Apa Itu HPP (Harga Pokok Penjualan)?
Harga Pokok Penjualan atau HPP merupakan total biaya yang berkaitan langsung dengan barang yang berhasil dijual perusahaan dalam suatu periode. Dalam akuntansi, istilah ini dikenal sebagai Cost of Goods Sold (COGS), yaitu komponen penting untuk menentukan laba kotor.
HPP bukan sekadar harga pembelian barang atau biaya bahan baku. Bergantung pada model bisnis, perhitungannya dapat mencakup biaya pengangkutan bahan, tenaga kerja produksi, kemasan produk, dan overhead pabrik. Oleh karena itu, perusahaan perlu memahami karakteristik kegiatan usahanya sebelum menerapkan rumus perhitungan.
Pemahaman mengenai cara menghitung HPP membantu pemilik bisnis mengetahui biaya sebenarnya dari produk yang dijual. Dengan informasi tersebut, perusahaan dapat mengevaluasi apakah harga jual sudah menghasilkan margin memadai atau justru menyebabkan keuntungan semakin kecil.
Selain itu, analisis HPP membantu manajemen mengidentifikasi komponen biaya yang mengalami peningkatan. Hasil evaluasi kemudian dapat digunakan untuk memperbaiki proses pembelian, produksi, dan pengelolaan persediaan.
Mengapa Cara Menghitung HPP yang Benar Penting bagi Bisnis?
Memahami cara menghitung HPP menjadi langkah penting dalam menjaga profitabilitas perusahaan. Kesalahan perhitungan dapat menyebabkan bisnis menetapkan harga terlalu rendah atau terlalu tinggi dibandingkan struktur biaya sebenarnya.
Harga yang terlalu rendah berisiko mengurangi keuntungan, sedangkan harga terlalu tinggi tanpa nilai tambah yang jelas dapat melemahkan daya saing. Karena itu, perusahaan membutuhkan informasi biaya yang akurat sebelum menentukan strategi penjualan.
Selain mendukung penentuan harga, perhitungan HPP juga memberikan beberapa manfaat bagi perusahaan:
Menentukan harga jual yang lebih rasional. Perusahaan dapat mempertimbangkan biaya produk, target keuntungan, kondisi pasar, dan daya beli konsumen.
Mengukur laba kotor secara akurat. Manajemen dapat membandingkan pendapatan penjualan dengan biaya barang yang berhasil dijual.
Mengidentifikasi pemborosan biaya. Perusahaan lebih mudah menemukan kenaikan biaya pembelian, bahan baku, atau proses produksi.
Mengevaluasi efisiensi operasional. Hasil perhitungan membantu bisnis menilai produktivitas dan efektivitas penggunaan sumber daya.
Mendukung pengambilan keputusan. Informasi biaya dapat menjadi dasar untuk merencanakan produksi, pembelian, dan strategi pengembangan usaha.
Sebagai contoh, omzet bisnis dapat meningkat 20%, tetapi laba justru menurun apabila biaya produk naik lebih cepat daripada pendapatan. Kondisi tersebut menunjukkan bahwa pertumbuhan penjualan belum tentu mencerminkan peningkatan profitabilitas.
Oleh sebab itu, perusahaan perlu mengevaluasi HPP bersama margin keuntungan, biaya operasional, dan arus kas. Pendekatan ini membantu manajemen memahami kondisi keuangan secara lebih menyeluruh.
Bagaimana Cara Menghitung HPP Produk dengan Benar?
Cara menghitung HPP produk harus menyesuaikan model bisnis dan jenis kegiatan usaha. Perusahaan dagang menggunakan pendekatan persediaan dan pembelian barang, sedangkan perusahaan manufaktur perlu memperhitungkan proses produksi serta perubahan persediaan.
Berikut langkah perhitungan yang dapat diterapkan berdasarkan karakteristik masing-masing usaha.
1. Cara Menghitung HPP Perusahaan Dagang
Perusahaan dagang membeli barang dari pemasok, kemudian menjualnya kembali tanpa menjalankan proses produksi utama. Oleh karena itu, perhitungan HPP berfokus pada nilai persediaan awal, pembelian bersih, biaya perolehan terkait, dan persediaan akhir.
Dalam praktiknya, cara menghitung HPP perusahaan dagang menggunakan rumus berikut:
HPP = Persediaan Awal + Pembelian Bersih + Biaya Perolehan Terkait − Persediaan Akhir
Sebagai contoh, sebuah toko memiliki data persediaan dan pembelian selama satu bulan sebagai berikut:
| Komponen | Nilai |
|---|---|
| Persediaan awal | Rp10.000.000 |
| Pembelian bersih | Rp25.000.000 |
| Ongkos angkut pembelian | Rp1.000.000 |
| Persediaan akhir | Rp8.000.000 |
| Total HPP | Rp28.000.000 |
Berdasarkan data tersebut, perhitungannya adalah:
HPP = Rp10.000.000 + Rp25.000.000 + Rp1.000.000 − Rp8.000.000
HPP = Rp28.000.000
Hasil tersebut menunjukkan bahwa total biaya perolehan barang yang terjual selama periode tersebut mencapai Rp28 juta. Nilai ini dapat digunakan untuk menghitung laba kotor dengan mengurangkannya dari penjualan bersih.
Namun, perusahaan perlu membedakan biaya perolehan persediaan dengan beban operasional. Biaya pemasaran, administrasi, dan pengiriman kepada pelanggan yang bukan bagian dari biaya perolehan persediaan harus dianalisis secara terpisah.
Dengan menerapkan cara menghitung HPP secara konsisten, bisnis dagang dapat memantau perubahan biaya produk dan mengevaluasi margin penjualan dari waktu ke waktu.
2. Cara Menghitung HPP Berdasarkan Biaya Produksi Manufaktur
Berbeda dengan perusahaan dagang, bisnis manufaktur mengolah bahan baku menjadi produk siap jual. Oleh sebab itu, perhitungan biaya produknya melibatkan bahan baku yang digunakan, tenaga kerja langsung, dan biaya overhead produksi.
Sebelum menentukan HPP barang yang terjual, perusahaan perlu menghitung total biaya produksi terlebih dahulu.
Biaya Produksi = Bahan Baku Terpakai + Tenaga Kerja Langsung + Overhead Produksi
Sebagai contoh, sebuah perusahaan memproduksi 1.000 unit barang dengan rincian biaya berikut:
| Komponen | Biaya |
|---|---|
| Bahan baku terpakai | Rp8.000.000 |
| Tenaga kerja langsung | Rp3.000.000 |
| Overhead produksi | Rp2.000.000 |
| Total biaya produksi | Rp13.000.000 |
Berdasarkan data tersebut:
Biaya Produksi = Rp8.000.000 + Rp3.000.000 + Rp2.000.000
Total Biaya Produksi = Rp13.000.000
Apabila seluruh produk telah selesai diproduksi, tidak terdapat perubahan persediaan barang dalam proses, dan setiap unit memiliki biaya produksi yang setara, maka:
Biaya Produksi per Unit = Rp13.000.000 ÷ 1.000
Biaya Produksi per Unit = Rp13.000
Hasil perhitungan menunjukkan bahwa perusahaan mengeluarkan biaya produksi rata-rata sebesar Rp13.000 untuk setiap unit produk. Informasi ini dapat menjadi dasar awal dalam menyusun strategi harga jual.
Meski demikian, biaya produksi per unit belum otomatis sama dengan HPP pada laporan laba rugi. Apabila sebagian produk belum terjual, perusahaan masih mencatat biaya produk tersebut sebagai persediaan barang jadi.
Karena itu, cara menghitung HPP manufaktur harus mempertimbangkan jumlah barang yang benar-benar terjual, bukan hanya jumlah produk yang berhasil diproduksi.
3. Cara Menghitung HPP Barang yang Benar-Benar Terjual
Pada bisnis manufaktur, proses produksi dan penjualan tidak selalu berlangsung dalam periode yang sama. Perusahaan mungkin memproduksi 1.000 unit barang, tetapi hanya berhasil menjual 800 unit selama bulan berjalan.
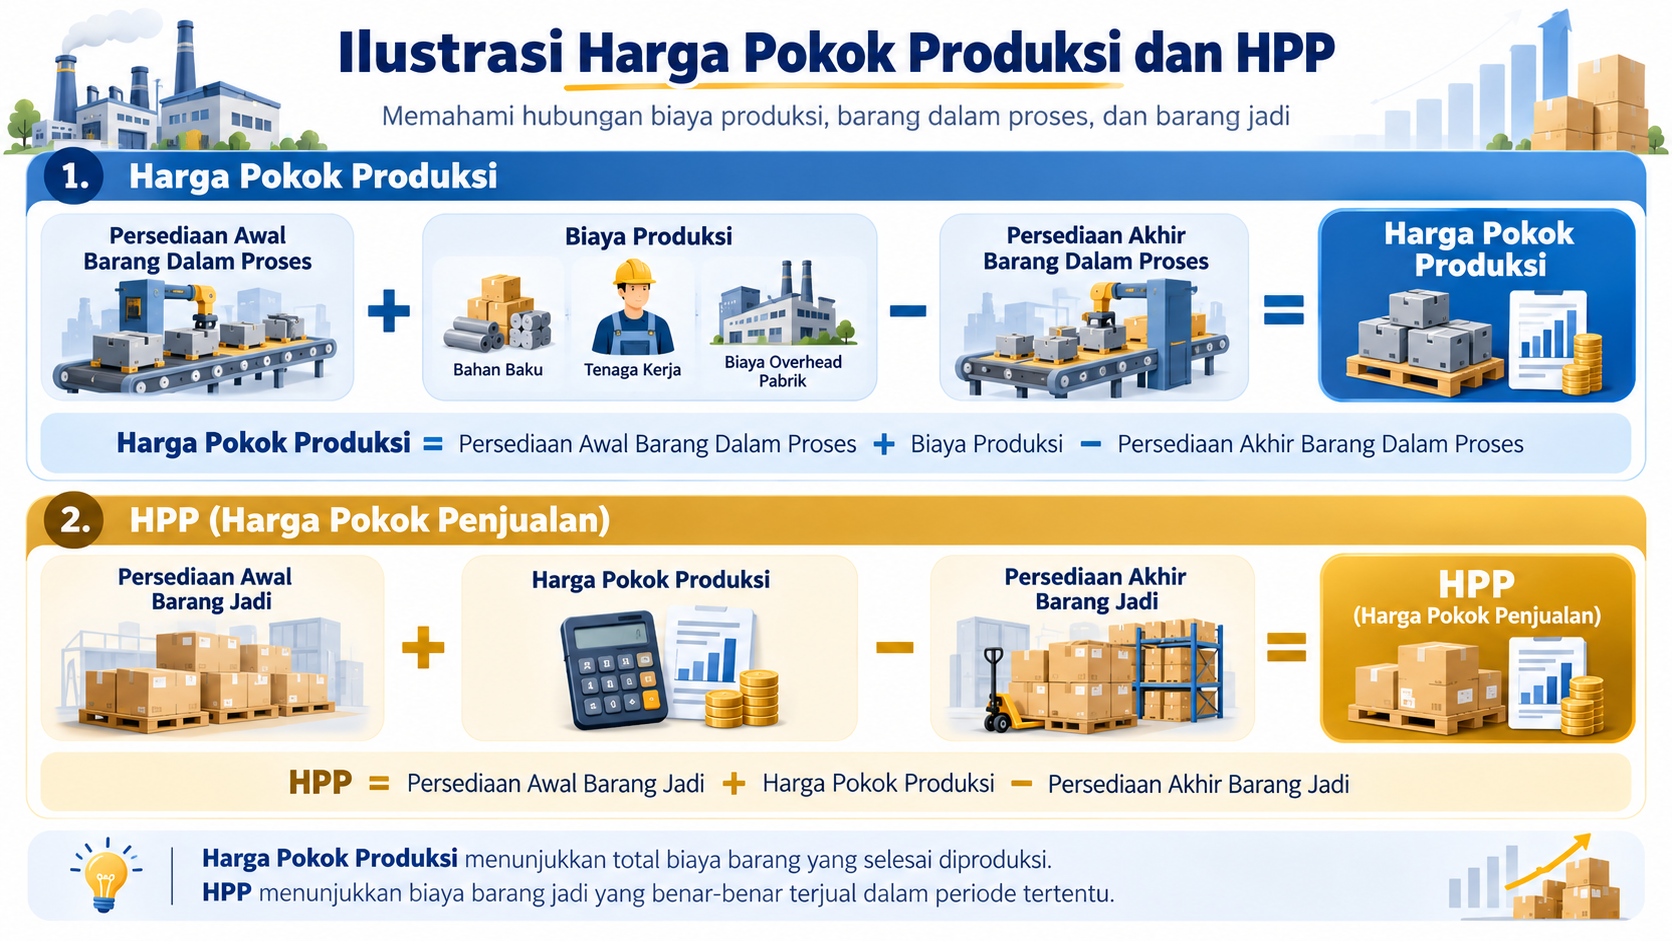
Dalam kondisi tersebut, perusahaan perlu membedakan harga pokok produksi dari harga pokok penjualan. Perbedaan ini sangat penting agar laporan keuangan mencerminkan biaya produk secara tepat.
Rumus harga pokok produksi adalah:
Harga Pokok Produksi = Persediaan Awal Barang Dalam Proses + Biaya Produksi − Persediaan Akhir Barang Dalam Proses
Setelah mengetahui harga pokok produksi, perusahaan dapat menghitung HPP dengan rumus berikut:
HPP = Persediaan Awal Barang Jadi + Harga Pokok Produksi − Persediaan Akhir Barang Jadi
Sebagai ilustrasi, perusahaan memiliki data berikut:
| Komponen | Nilai |
|---|---|
| Persediaan awal barang jadi | Rp2.000.000 |
| Harga pokok produksi | Rp13.000.000 |
| Persediaan akhir barang jadi | Rp4.000.000 |
| Harga pokok penjualan | Rp11.000.000 |
Dengan demikian:
HPP = Rp2.000.000 + Rp13.000.000 − Rp4.000.000
HPP = Rp11.000.000
Artinya, total biaya barang jadi yang terjual selama periode tersebut adalah Rp11 juta. Sementara itu, persediaan akhir sebesar Rp4 juta tetap menjadi aset persediaan perusahaan hingga barang tersebut terjual atau mengalami penyesuaian nilai sesuai kebijakan akuntansi yang berlaku.
Melalui pemahaman cara menghitung HPP yang tepat, perusahaan manufaktur dapat memisahkan biaya produksi, nilai persediaan, dan biaya barang terjual secara lebih akurat.
Selain membantu penyusunan laporan keuangan, metode ini mendukung analisis efisiensi produksi dan evaluasi strategi penjualan secara berkelanjutan.
Misalnya, sebuah perusahaan memiliki biaya produksi sebesar Rp13.000.000 tanpa persediaan awal barang jadi maupun barang dalam proses. Dari 1.000 unit yang selesai diproduksi, perusahaan berhasil menjual 800 unit dan menyisakan 200 unit. Setiap produk memiliki biaya sebesar Rp13.000 per unit.
Berdasarkan contoh tersebut, cara menghitung HPP produk terjual dilakukan dengan mengalikan jumlah barang yang terjual dengan biaya per unit.
Hasil perhitungannya adalah:
HPP produk terjual: 800 × Rp13.000 = Rp10.400.000
Persediaan akhir barang jadi: 200 × Rp13.000 = Rp2.600.000
Dengan demikian, perusahaan mencatat Rp10.400.000 sebagai HPP pada periode tersebut. Sementara itu, nilai Rp2.600.000 tetap tercatat sebagai persediaan barang jadi, dengan asumsi tidak terdapat penyesuaian nilai persediaan lainnya.
Contoh ini menunjukkan bahwa cara menghitung HPP tidak hanya mempertimbangkan total biaya produksi. Perusahaan juga perlu memisahkan nilai barang yang sudah terjual dari produk yang masih tersimpan sebagai persediaan.
Contoh Cara Menghitung HPP dan Menentukan Harga Jual
Setelah memahami cara menghitung HPP per unit, perusahaan dapat mulai menentukan harga jual berdasarkan target keuntungan. Namun, pemilik usaha perlu membedakan konsep markup dan gross profit margin karena keduanya menggunakan dasar perhitungan berbeda.
Sebagai contoh, sebuah produk memiliki HPP sebesar Rp20.000 per unit. Perusahaan kemudian menetapkan target margin laba kotor sebesar 40%. Dalam kondisi tersebut, bisnis tidak cukup menambahkan 40% dari biaya produk apabila target keuntungan dihitung berdasarkan persentase terhadap harga jual.
Rumus menentukan harga jual berdasarkan target gross margin adalah:
Harga Jual = HPP per Unit ÷ (1 − Target Margin)
Dengan memasukkan data produk:
Harga Jual = Rp20.000 ÷ (1 − 40%)
Harga Jual = Rp33.333,33 per unit
Perusahaan dapat mempertimbangkan harga jual sebesar Rp34.000 setelah mengevaluasi kondisi pasar dan kemampuan konsumen. Pada harga tersebut, dengan HPP Rp20.000, margin laba kotor mencapai sekitar 41,18%, sebelum memperhitungkan biaya operasional dan transaksi lain yang relevan.
Sebaliknya, jika perusahaan menerapkan markup sebesar 40%, harga jual produk menjadi Rp28.000. Nilai tersebut hanya menghasilkan margin laba kotor sekitar 28,57%, bukan 40% seperti target sebelumnya.
Perbedaan tersebut menunjukkan bahwa cara menghitung HPP dan harga jual harus didasarkan pada metode perhitungan yang tepat. Dengan demikian, perusahaan dapat menetapkan harga secara rasional tanpa salah memperkirakan tingkat keuntungan.
Untuk memahami strategi penetapan harga secara lebih mendalam, baca panduan EFBA mengenai strategi pricing dan cara menentukan harga jual.
5 Kesalahan dalam Cara Menghitung HPP yang Perlu Dihindari
Meskipun rumusnya terlihat sederhana, kesalahan dalam cara menghitung HPP dapat memengaruhi keputusan penjualan dan profitabilitas bisnis. Kondisi tersebut biasanya terjadi ketika perusahaan tidak membedakan biaya produk, beban operasional, dan nilai persediaan.
Oleh karena itu, pemilik usaha perlu memahami beberapa kesalahan berikut agar hasil perhitungan lebih akurat.
1. Hanya Memperhitungkan Harga Bahan Baku
Sebagian pemilik usaha menggunakan harga pembelian bahan sebagai satu-satunya komponen HPP. Padahal, bisnis manufaktur juga perlu mempertimbangkan biaya tenaga kerja langsung, kemasan yang menjadi bagian produk, serta overhead produksi sesuai karakteristik usahanya.
Akibatnya, biaya produk terlihat lebih rendah daripada kondisi sebenarnya. Untuk menghindari masalah tersebut, perusahaan perlu mengidentifikasi seluruh biaya produksi yang relevan sebelum menentukan harga jual.
2. Mengabaikan Nilai Persediaan Akhir
Tidak semua barang yang dibeli atau diproduksi langsung terjual dalam periode yang sama. Oleh sebab itu, perusahaan perlu mencatat jumlah serta nilai persediaan akhir agar perhitungan HPP tidak mencakup barang yang masih tersedia.
Selain itu, pencatatan persediaan yang akurat membantu perusahaan mengetahui nilai aset dan kebutuhan pembelian berikutnya. Dengan demikian, laporan keuangan dapat menggambarkan kondisi bisnis secara lebih tepat.
3. Mencampurkan HPP dengan Biaya Operasional
Biaya iklan, komisi penjualan, administrasi kantor, dan aktivitas pemasaran pada umumnya bukan bagian dari HPP produk. Komponen tersebut biasanya dicatat sebagai beban penjualan atau operasional sesuai karakter transaksi dan standar akuntansi yang berlaku.
Meskipun demikian, perusahaan tetap harus mempertimbangkan biaya operasional ketika mengevaluasi keuntungan. Sebab, margin laba kotor yang tinggi belum tentu menghasilkan laba bersih memadai apabila pengeluaran operasional terlalu besar.
4. Tidak Memperbarui Perhitungan Biaya Produk
Harga bahan baku, ongkos angkut pembelian, tenaga kerja, dan komponen produksi dapat mengalami perubahan. Apabila perusahaan terus menggunakan HPP lama, margin keuntungan aktual berpotensi lebih rendah daripada target sebelumnya.
Karena itu, bisnis perlu mengevaluasi biaya secara berkala dan memperbarui data pembelian maupun produksi. Langkah tersebut membantu perusahaan menyesuaikan strategi harga berdasarkan perubahan kondisi operasional.
5. Menyamakan Markup dengan Gross Margin
Markup menghitung persentase keuntungan terhadap biaya produk. Sebaliknya, gross margin mengukur laba kotor sebagai persentase dari penjualan bersih.
Kedua pendekatan tersebut menghasilkan persentase berbeda meskipun menggunakan biaya produk yang sama. Oleh karena itu, perusahaan harus menentukan metode yang sesuai agar target profitabilitas tidak meleset.
Strategi Mengendalikan HPP agar Margin Bisnis Tetap Sehat
Setelah memahami cara menghitung HPP, perusahaan perlu menggunakan hasil perhitungan tersebut untuk meningkatkan efisiensi bisnis. Langkah ini membantu manajemen mengidentifikasi pemborosan, mengevaluasi pemasok, dan memperbaiki proses operasional tanpa mengorbankan kualitas produk.
Pengendalian biaya juga perlu dilakukan secara konsisten agar perusahaan tidak hanya mengetahui besarnya HPP, tetapi mampu mengelola faktor-faktor yang memengaruhi perubahan biaya.
1. Evaluasi Harga Pembelian dan Supplier
Perusahaan perlu membandingkan harga pemasok, kualitas bahan, ongkos pengiriman, ketentuan pembayaran, dan konsistensi pasokan. Evaluasi tersebut membantu manajemen menemukan sumber pembelian yang memberikan nilai terbaik bagi bisnis.
Namun, harga pembelian yang lebih rendah belum tentu menghasilkan biaya akhir lebih efisien. Sebagai contoh, ongkos pengiriman tinggi atau tingkat kerusakan produk dapat meningkatkan total biaya meskipun harga bahan awal terlihat lebih murah.
2. Kendalikan Pemborosan dan Persediaan
Bisnis manufaktur dapat mengurangi pemborosan melalui standar penggunaan bahan, pencatatan stok, pengawasan hasil produksi, dan evaluasi produk rusak. Selain itu, perusahaan perlu menetapkan prosedur operasional yang membantu menjaga konsistensi penggunaan bahan.
Sementara itu, bisnis perdagangan sebaiknya menjalankan stock opname secara berkala untuk membandingkan catatan persediaan dengan kondisi aktual. Proses tersebut juga membantu mendeteksi selisih stok yang berpotensi memengaruhi perhitungan HPP.
3. Evaluasi Margin Keuntungan Setiap Produk
Produk dengan omzet tertinggi belum tentu menghasilkan kontribusi keuntungan terbesar. Karena itu, perusahaan perlu membandingkan HPP, harga jual bersih, margin kotor, volume penjualan, serta biaya operasional yang berkaitan dengan masing-masing produk.
Hasil analisis tersebut dapat membantu manajemen menentukan produk yang layak menjadi prioritas penjualan. Selain itu, perusahaan dapat menyusun strategi harga dan efisiensi berdasarkan kontribusi keuntungan, bukan hanya besarnya pendapatan.
Pendekatan tersebut berkaitan dengan layanan konsultasi strategi bisnis EFBA, yang menekankan pentingnya analisis biaya, profitabilitas, dan efisiensi dalam proses pengambilan keputusan perusahaan.
Data Resmi: Standar Akuntansi dalam Cara Menghitung HPP
Pemahaman mengenai cara menghitung HPP perlu mengacu pada prinsip pencatatan persediaan dan biaya yang berlaku. Dengan demikian, perusahaan tidak hanya menghasilkan perhitungan internal, tetapi juga dapat menyusun informasi keuangan secara lebih konsisten.
Ikatan Akuntan Indonesia (IAI) melalui Bab 9 SAK EMKM menjelaskan bahwa biaya perolehan persediaan mencakup biaya pembelian, biaya konversi, dan biaya lain yang diperlukan untuk membawa persediaan ke lokasi serta kondisi saat ini.
Standar tersebut juga menjelaskan penggunaan metode Masuk Pertama Keluar Pertama (MPKP/FIFO) atau rata-rata tertimbang untuk menentukan biaya perolehan persediaan. Ketika perusahaan menjual barang, nilai tercatat persediaan terkait diakui sebagai beban pada periode pengakuan pendapatannya.
Oleh karena itu, cara menghitung HPP perusahaan harus menggunakan data pembelian, produksi, dan persediaan yang konsisten. Bisnis juga perlu menerapkan kebijakan akuntansi yang sesuai dengan standar pelaporan keuangan bagi entitasnya.
Dengan mengikuti prinsip tersebut, perusahaan dapat mengurangi risiko salah saji biaya dan meningkatkan kualitas informasi keuangan. Selain itu, data HPP menjadi lebih dapat diandalkan untuk mengevaluasi harga jual, laba kotor, dan efisiensi operasional.
Expertise EFBA dalam Analisis HPP dan Strategi Bisnis
PT EFBA Digital Mulia melalui ekosistem layanan konsultasi bisnisnya menekankan pentingnya pengambilan keputusan berdasarkan data keuangan, kondisi pasar, dan kesiapan operasional. Dalam konteks HPP, pendekatan tersebut relevan untuk membantu pemilik usaha memahami hubungan antara biaya produk, harga jual, margin, serta potensi keuntungan.
Pemahaman mengenai cara menghitung HPP menjadi bagian penting dalam evaluasi kesehatan finansial perusahaan. Namun, manajemen juga perlu menilai biaya tetap, biaya variabel, kebutuhan modal kerja, serta kemampuan bisnis menghasilkan arus kas yang sehat.
Melalui materi studi kelayakan bisnis EFBA, perusahaan menjelaskan pentingnya menilai proyeksi pendapatan, biaya, arus kas, serta laba rugi sebelum menjalankan investasi atau pengembangan usaha.
Dengan demikian, analisis HPP tidak berdiri sendiri sebagai kegiatan menghitung biaya produk. Sebaliknya, informasi tersebut dapat menjadi bagian dari evaluasi finansial yang membantu perusahaan merancang strategi bisnis secara lebih terukur.
Bagi pemilik usaha yang mengalami kesulitan menentukan harga jual atau mengendalikan biaya produksi, EFBA dapat menjadi titik awal konsultasi untuk mengidentifikasi kebutuhan analisis dan pendampingan bisnis yang sesuai.
Pengalaman EFBA Consulting dalam Pengendalian HPP dan Efisiensi Operasional
Sebagai bagian dari ekosistem EFBA, EFBA Consulting menyediakan layanan konsultasi dalam bidang Business Strategy, Finance, Marketing, dan Operations. Cakupan tersebut relevan bagi perusahaan yang ingin memperbaiki struktur biaya, mengevaluasi profitabilitas, serta membangun sistem operasional yang lebih terukur.
Dalam praktik pengelolaan bisnis, pemahaman mengenai cara menghitung HPP perlu didukung sistem pencatatan dan pengendalian biaya yang konsisten. Tanpa sistem tersebut, perusahaan berisiko mengalami selisih stok, pemborosan bahan, atau kesalahan dalam mengevaluasi keuntungan produk.
Melalui pembahasan efisiensi operasional bisnis F&B, EFBA Consulting menjelaskan pendekatan yang mencakup analisis HPP, pengendalian stok, standardisasi resep, penyusunan SOP, serta evaluasi kinerja operasional.
Pendekatan tersebut penting karena kenaikan HPP tidak selalu berasal dari meningkatnya harga bahan baku. Dalam beberapa kondisi, pemborosan produksi, lemahnya pengawasan persediaan, dan penggunaan sumber daya yang tidak efisien juga dapat memengaruhi biaya produk.
Selain itu, profil layanan EFBA Consulting memuat pengalaman pendampingan bisnis lintas sektor, termasuk F&B, retail, dan pengembangan usaha. Informasi tersebut dapat ditinjau melalui profil EFBA Consulting serta dokumentasi kegiatan konsultasi.
Dengan dukungan analisis keuangan dan evaluasi operasional, perusahaan dapat menggunakan informasi HPP sebagai dasar untuk memperbaiki efisiensi. Selanjutnya, hasil evaluasi dapat mendukung penetapan harga, pengelolaan persediaan, dan perencanaan pengembangan bisnis secara berkelanjutan.
Dalam praktik pendampingan bisnis, cara menghitung HPP menjadi bagian awal dari proses analisis biaya dan profitabilitas. Perusahaan perlu mengidentifikasi seluruh komponen biaya sebelum mengevaluasi margin serta menentukan strategi efisiensi yang sesuai.
Proses analisis tersebut dapat digambarkan melalui kerangka berikut:
Identifikasi Biaya → Perhitungan HPP → Analisis Margin → Evaluasi Operasional → Strategi Efisiensi → Pemantauan Kinerja
Melalui pendekatan tersebut, perusahaan dapat menghubungkan data biaya produk dengan keputusan harga jual dan perbaikan operasional. Selain itu, manajemen dapat menggunakan hasil evaluasi untuk menentukan prioritas pengendalian biaya secara lebih terukur.
Namun, keberhasilan strategi efisiensi tetap bergantung pada kondisi awal bisnis, kualitas pencatatan keuangan, dan kemampuan perusahaan menjalankan rekomendasi secara konsisten.
FAQ tentang Cara Menghitung HPP
1. Apa rumus HPP yang paling sederhana?
Rumus HPP perusahaan dagang adalah HPP = Persediaan Awal + Pembelian Bersih + Biaya Perolehan Terkait − Persediaan Akhir. Rumus ini membantu bisnis mengetahui total biaya barang yang terjual selama periode tertentu.
Sementara itu, perusahaan manufaktur perlu menghitung harga pokok produksi dan perubahan persediaan barang jadi. Oleh karena itu, cara menghitung HPP harus disesuaikan dengan kegiatan operasional dan jenis usaha.
2. Apakah HPP sama dengan modal usaha?
Tidak. HPP merupakan total biaya yang berkaitan dengan barang yang terjual selama periode tertentu. Sebaliknya, modal usaha merupakan sumber dana yang digunakan perusahaan untuk membiayai kegiatan bisnis.
Modal usaha dapat digunakan untuk membeli persediaan, menyediakan peralatan, serta memenuhi kebutuhan operasional. Dengan demikian, kedua istilah tersebut memiliki fungsi berbeda dalam pengelolaan keuangan perusahaan.
3. Bagaimana cara menghitung HPP per unit?
Cara menghitung HPP per unit bergantung pada karakter produk dan metode penilaian persediaan. Untuk produk dengan biaya yang seragam, biaya produksi per unit dapat dihitung menggunakan rumus berikut:
Biaya Produksi per Unit = Total Biaya Produksi Produk Selesai ÷ Jumlah Unit Selesai Diproduksi
Namun, HPP per unit yang terjual perlu mengikuti metode penilaian persediaan perusahaan. Hal ini penting karena biaya produksi dan biaya barang yang benar-benar terjual tidak selalu sama dalam satu periode.
4. Apakah biaya gaji karyawan termasuk HPP?
Gaji tenaga kerja yang terlibat langsung dalam proses produksi umumnya menjadi bagian dari biaya produksi. Selain itu, sebagian biaya tenaga kerja tidak langsung yang berkaitan dengan kegiatan pabrik dapat termasuk dalam overhead produksi.
Sebaliknya, gaji karyawan administrasi, pemasaran, dan fungsi nonproduksi biasanya dicatat sebagai beban operasional. Oleh karena itu, perusahaan harus mengelompokkan biaya tenaga kerja sesuai fungsi masing-masing.
5. Berapa margin keuntungan yang ideal dari HPP?
Tidak terdapat satu persentase margin keuntungan yang ideal untuk seluruh jenis bisnis. Setiap perusahaan memiliki struktur biaya, karakter produk, kondisi persaingan, dan kebutuhan operasional yang berbeda.
Setelah memahami cara menghitung HPP, perusahaan dapat menetapkan target margin berdasarkan biaya produk, harga pasar, dan laba yang ingin dicapai. Selain itu, manajemen perlu mempertimbangkan biaya operasional agar target margin kotor tetap mendukung profitabilitas keseluruhan.
6. Apakah ongkos kirim termasuk HPP?
Ongkos angkut pembelian yang diperlukan untuk memperoleh persediaan umumnya menjadi bagian dari biaya perolehan barang. Sebagai contoh, biaya pengiriman bahan baku dari pemasok menuju lokasi produksi dapat termasuk dalam perhitungan biaya persediaan.
Sebaliknya, ongkos pengiriman produk kepada pelanggan biasanya menjadi beban penjualan apabila tidak termasuk dalam biaya untuk membawa persediaan ke lokasi dan kondisi siap dijual. Karena itu, perusahaan perlu membedakan jenis pengiriman sebelum mengelompokkan biaya.
7. Bagaimana jika HPP lebih tinggi daripada harga jual?
Apabila HPP per unit melebihi harga jual bersih, produk menghasilkan kerugian kotor pada transaksi tersebut. Kondisi ini menunjukkan bahwa pendapatan penjualan belum mampu menutup biaya produk yang terjual.
Untuk mengatasinya, perusahaan perlu mengevaluasi harga bahan baku, biaya produksi, diskon, strategi harga jual, dan efisiensi operasional. Selain itu, hasil perhitungan HPP dapat menjadi dasar untuk mengidentifikasi komponen biaya yang perlu diperbaiki.
8. Apakah HPP harus dihitung setiap bulan?
Perusahaan sebaiknya menghitung HPP setiap periode pelaporan keuangan dan memantau perubahan biaya secara berkala. Evaluasi bulanan dapat membantu manajemen membandingkan biaya produk, nilai persediaan, serta perkembangan margin keuntungan.
Namun, bisnis dengan harga bahan baku yang sering berubah dapat melakukan evaluasi komponen biaya secara mingguan atau harian. Dengan memahami cara menghitung HPP secara konsisten, perusahaan dapat mengambil keputusan lebih cepat ketika terjadi perubahan biaya.
Hitung HPP dengan Tepat Sebelum Menentukan Harga Jual
Memahami cara menghitung HPP yang benar membantu perusahaan mengetahui biaya produk, mengukur laba kotor, dan menyusun strategi harga berdasarkan data keuangan. Namun, perhitungan tersebut perlu berjalan bersama evaluasi persediaan, biaya operasional, serta kemampuan pasar menerima harga jual.
Selain itu, perusahaan perlu memperbarui informasi biaya secara berkala agar hasil perhitungan tetap relevan dengan kondisi operasional. Dengan demikian, manajemen dapat mengidentifikasi perubahan margin dan menentukan langkah efisiensi sebelum masalah biaya memengaruhi profitabilitas.
Apabila perusahaan menghadapi kenaikan biaya produksi, penurunan margin, atau kesulitan menentukan harga jual, evaluasi keuangan dan operasional dapat membantu menemukan akar permasalahan. Pendekatan yang terstruktur juga membantu bisnis menyusun prioritas perbaikan berdasarkan kebutuhan dan kondisi sebenarnya.
PT EFBA Digital Mulia dan EFBA Consulting dapat menjadi mitra diskusi bagi perusahaan yang membutuhkan pendampingan dalam analisis biaya, strategi penetapan harga, serta peningkatan efisiensi operasional.
Melalui pendekatan konsultasi yang disesuaikan dengan kebutuhan bisnis, perusahaan dapat mengembangkan sistem pengendalian biaya yang lebih terukur dan mendukung pertumbuhan usaha secara berkelanjutan.
Konsultasikan kebutuhan strategi dan efisiensi bisnis Anda melalui EFBA Digital Mulia atau EFBA Consulting.
Dalam praktik pendampingan, analisis dapat dimulai dari kerangka berikut:
Cost Identification → HPP Calculation → Margin Analysis → Operational Evaluation → Efficiency Strategy → Performance Monitoring
Pendekatan ini membantu perusahaan menghubungkan perhitungan biaya dengan keputusan harga dan perbaikan operasional. Namun, hasil efisiensi tetap bergantung pada kondisi awal bisnis, kualitas data, serta kemampuan perusahaan menerapkan rekomendasi.
FAQ tentang Cara Menghitung HPP
Apa rumus HPP yang paling sederhana?
Rumus HPP bisnis dagang adalah persediaan awal ditambah pembelian bersih dan biaya perolehan terkait, kemudian dikurangi persediaan akhir. Untuk bisnis manufaktur, perusahaan perlu menghitung harga pokok produksi serta perubahan persediaan barang jadi.
Apakah HPP sama dengan modal usaha?
Tidak. HPP merupakan biaya barang yang terjual dalam periode tertentu, sedangkan modal usaha mencakup sumber dana yang digunakan untuk membiayai kegiatan bisnis, seperti pembelian persediaan, investasi peralatan, dan kebutuhan operasional.
Bagaimana cara menghitung HPP per unit?
Untuk produk yang mempunyai biaya seragam, biaya produksi per unit dapat dihitung dengan membagi total biaya produksi produk selesai dengan jumlah unit yang selesai diproduksi. Sementara itu, HPP per unit terjual mengikuti metode penilaian persediaan yang digunakan perusahaan.
Apakah biaya gaji karyawan termasuk HPP?
Gaji tenaga kerja yang terlibat langsung dalam produksi umumnya masuk perhitungan biaya produksi. Namun, gaji staf administrasi, pemasaran, dan fungsi nonproduksi biasanya menjadi beban operasional, bukan HPP produk.
Berapa margin keuntungan yang ideal dari HPP?
Tidak ada satu persentase margin yang ideal untuk semua bisnis. Perusahaan perlu mempertimbangkan biaya operasional, karakter produk, kondisi persaingan, target pelanggan, dan laba yang ingin dicapai sebelum menentukan target margin.
Apakah ongkos kirim termasuk HPP?
Ongkos angkut pembelian yang diperlukan untuk memperoleh persediaan umumnya termasuk biaya perolehan barang. Sebaliknya, ongkos pengiriman produk kepada pelanggan biasanya masuk biaya penjualan apabila tidak menjadi bagian dari proses membawa persediaan ke lokasi dan kondisi siap dijual.
Bagaimana jika HPP lebih tinggi daripada harga jual?
Jika HPP per unit melebihi harga jual bersih, produk menghasilkan kerugian kotor per unit pada transaksi tersebut. Perusahaan perlu mengevaluasi struktur biaya, harga jual, diskon, supplier, dan proses operasional sebelum menentukan tindakan perbaikan.
Apakah HPP harus dihitung setiap bulan?
Perusahaan sebaiknya menghitung HPP setiap periode pelaporan dan memantau perubahan biaya secara rutin. Untuk bisnis dengan harga bahan baku yang sering berubah, evaluasi mingguan atau bahkan harian pada komponen biaya tertentu dapat membantu mempercepat pengambilan keputusan.
Hitung HPP dengan Tepat Sebelum Menentukan Harga Jual
Cara menghitung HPP yang benar membantu perusahaan mengetahui biaya produk, mengukur laba kotor, dan menyusun strategi harga berdasarkan kondisi bisnis yang sebenarnya. Namun, perhitungan biaya perlu berjalan bersama evaluasi persediaan, biaya operasional, serta kemampuan pasar menerima harga jual.
Jika perusahaan mengalami kenaikan biaya, margin menurun, atau kesulitan menentukan harga produk, analisis keuangan dan operasional dapat membantu mengidentifikasi akar masalah sebelum mengambil keputusan.

Konsultasikan kebutuhan pengelolaan biaya, strategi harga, dan pengembangan bisnis Anda bersama PT EFBA Digital Mulia dan EFBA Consulting. Tim konsultasi dapat membantu memetakan kebutuhan bisnis serta ruang lingkup pendampingan yang sesuai dengan kondisi perusahaan.
Kunjungi EFBA Digital Mulia atau layanan konsultan bisnis profesional EFBA Consulting.